《初级会计实务》第三章:流动资产(教材例题)(中)
- 2026-11-20 06:17:29
32.2025年5月,甲公司D商品的收入、发出及购进单位成本如表3-3所示
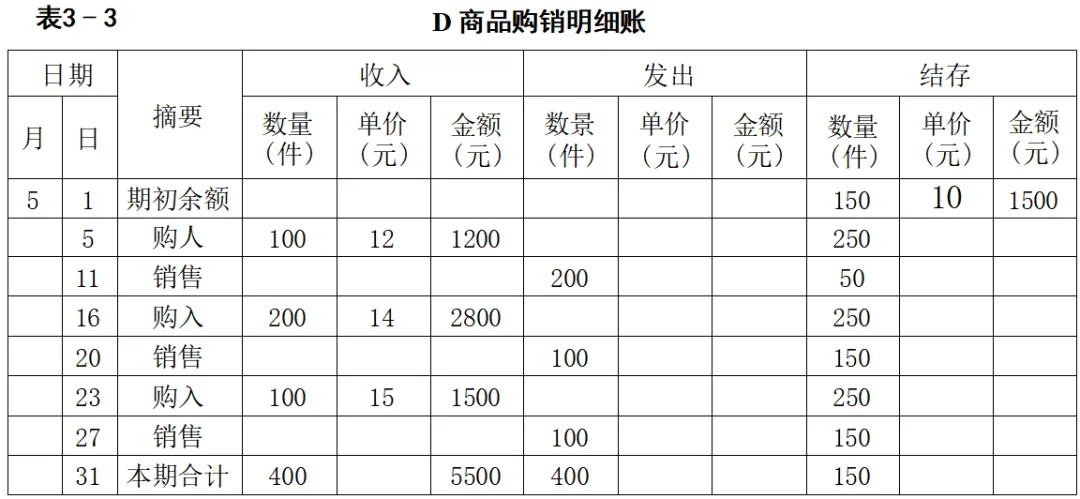
假设经过具体辨认,本期发出存货的单位成本如下:5月11日发出的200件存货中,100件系期初结存存货,单位成本为10元,另外100件为5月5日购入存货,单位成本为12元;5月20日发出的100件存货系5月16日购入,单位成本为14元;5月27日发出的100件存货中,50件为期初结存,单位成本为10元,50件为5月23日购入,单位成本为15元。则按照个别计价法,甲公司5月D商品收入、发出与结存情况如表3-4所示。
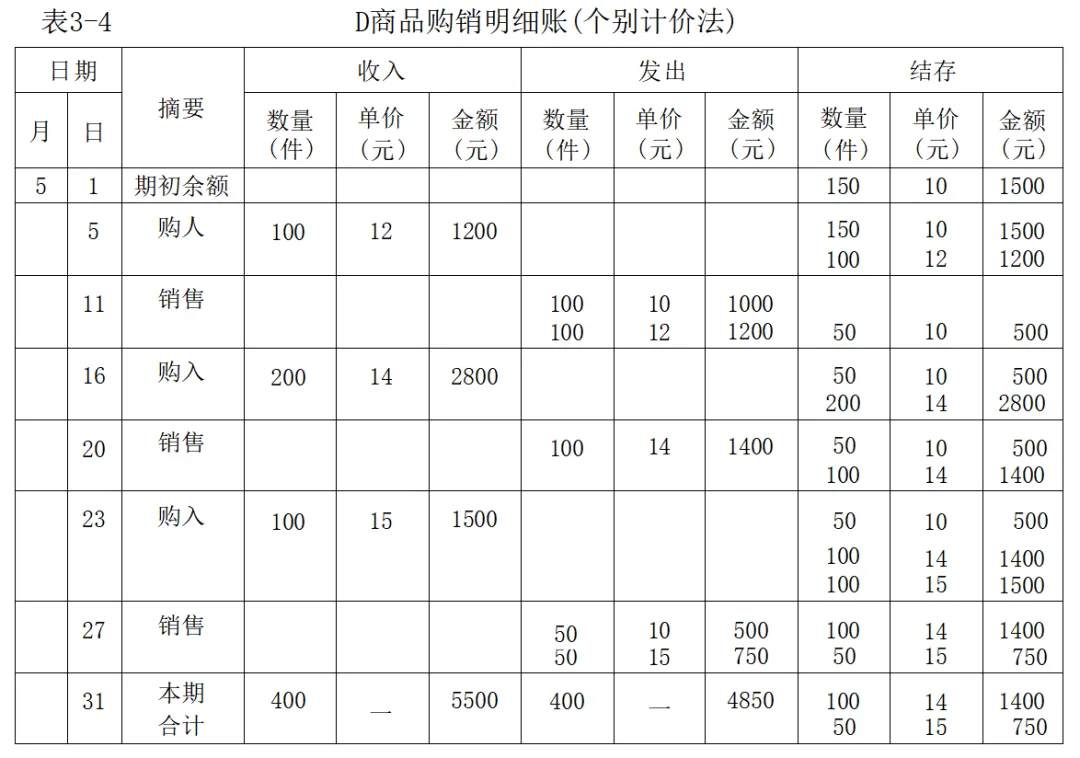
从表3-4中可知,甲公司本期发出存货成本及期末结存存货成本如下:
本期发出存货成本=(100×10+100×12)+(100×14)+(50×10+50×15)= 4850(元)
期末结存存货成本=100×14+50×15=2150(元)
或:
期末结存存货成本=期初结存存货成本+本期收入存货成本-本期发出存货成本=150×10+(100×12+200×14+100×15)-4850=1500+5500-4850=2150(元)
33.承【例32】,假设甲公司D商品本期收入、发出和结存情况如表3-5所示。从该表可以看出存货成本的计价顺序,如5月11日发出的200件存货,按先进先出法的流转顺序,应先发出期初库存存货1500元(150×10),然后再发出5月5日购入的50件,即600元(50×12),其他依次类推。从表3-5中看出,使用先进先出法得出的发出存货成本和期末存货成本分别为4800元和2200元
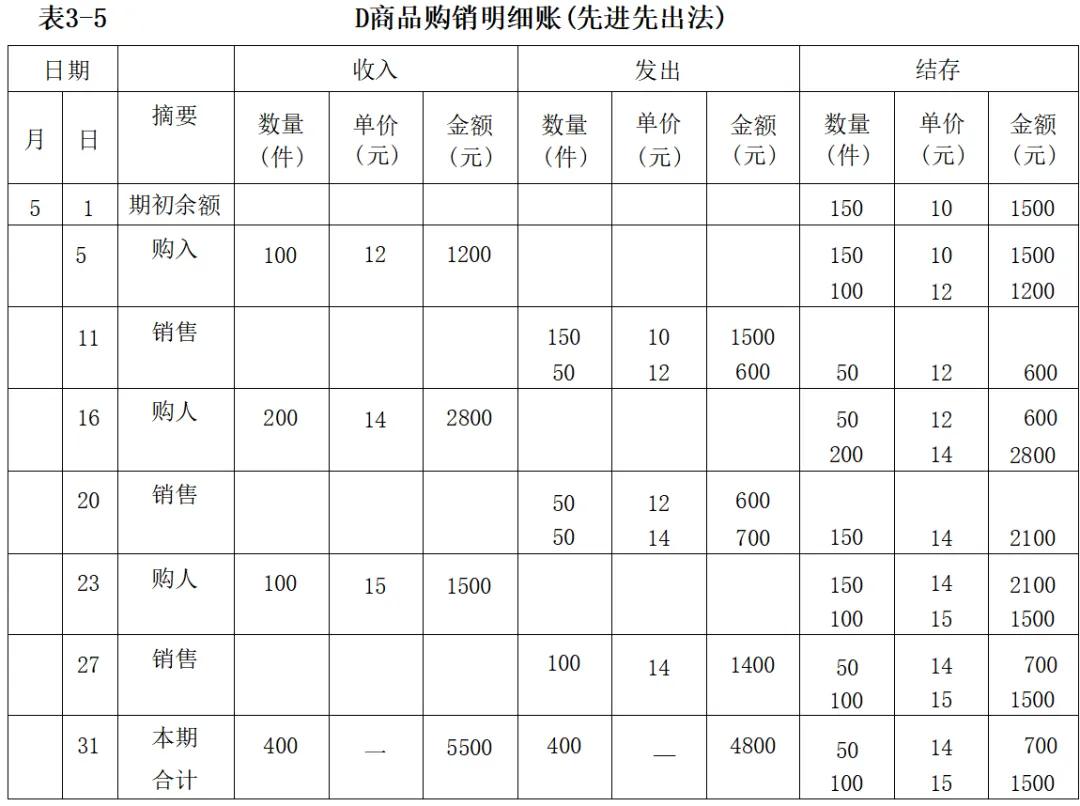
甲公司日常账面记录显示,D商品期初结存存货为1500元(150×10),本期购入存货三批,按先后顺序分别为:1200元(100×12)、2800元(200×14)、1500 元(100×15)。假设经过盘点,发现期末库存150件,则本期发出存货为400件
本期发出存货成本和期末结存存货成本分别为:
本期发出存货成本=(150×10+50×12)+(50×12+50×14)+(100×14)= 4800(元)
期末结存存货成本=50×14+100×15=2200(元)
或:
期末结存存货成本=期初结存存货成本+本期收入存货成本-本期发出存货成本=150×10+(100×12+200×14+100×15)-4800=1500+5500-4800=2200(元)
34.承【例32】,假设甲公司采用月末一次加权平均法核算存货,根据表3-3, 5月D商品的平均单位成本计算如下:
5月D商品的平均单位成本=(月初结存存货成本+本月收入存货成本之和)÷(月初结存存货数量+本月收入存货数量之和)=(150×10+100×12+200×14+100×15)÷(150+100+200+100)≈12.727(元)
则5月D商品的发出成本与期末结存成本分别为:
5月D 商品的发出成本=400×12.727=5090.80( 元 )
5月D商品的期末结存成本=月初结存存货成本+本月收入存货成本- 本月发出存货成本=[150×10+(100×12+200×14+100×15)]-5090 .80=7000-5090 .80=1909.20(元)
5月D商品本期收入、发出和结存情况如表3-6所示
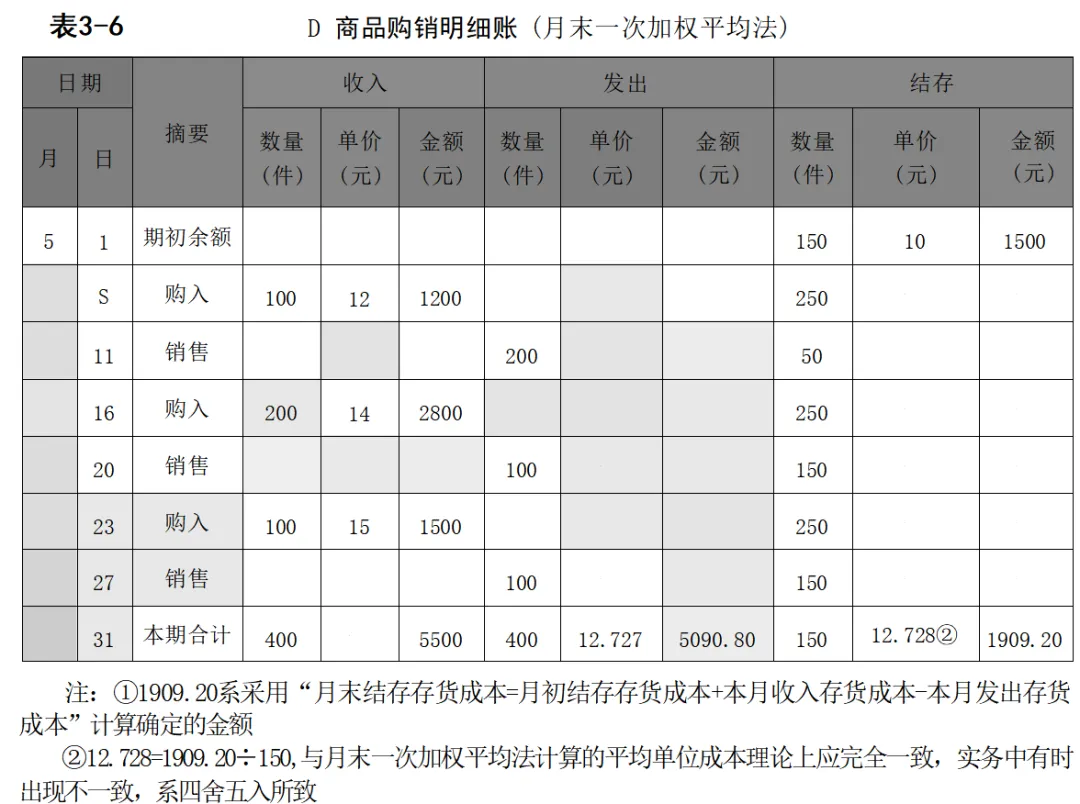
从表3-6中可以看出,采用月末一次加权平均法,D商品的平均单位成本从期初的10元变为期末的12.727元;采用月末一次加权平均法得出的本期发出存货成本和期末结存存货成本分别为5090.80元和1909.20元
35.承【例-32】,假设甲公司采用移动加权平均法核算存货,根据表3-3,5月D商品各平均单位成本计算如下:
5月5日购入存货后的平均单位成本
=(150×10+100×12)÷(150+100)=10.80 (元)
5月16日购入存货后的平均单位成本
=(50×10.80+200×14)÷(50+200)=13.36(元)
5月23日购入存货后的平均单位成本
=(150×13.36+100×15)÷(150+100)= 14.016(元)
本次发出存货成本=本次发出存货数量×本次发货前存货的单位成本
5月11日销售存货的成本=200×10.80=2160(元)
5月20日销售存货的成本=100×13.36=1336(元)
5月27日销售存货的成本=100×14.016=1401.60(元)
本月月末库存存货成本=月末库存存货的数量×本月月末存货单位成本=150× 14.016=2102.40(元)
或:
本月月末结存存货成本=月初结存存货成本+本月收入存货成本-本月发出存货成本=150×10+[(100×12)+(200×14)+(100×15)]-[(200×10.80)+(100×13.36)+(100×14.016)]=1500+(1200+2800+1500)-(2160+1336+1401.6)=1500+5500-4897.60=2102.40(元)
则5月D商品本期收入、发出和结存情况如表3-7所示
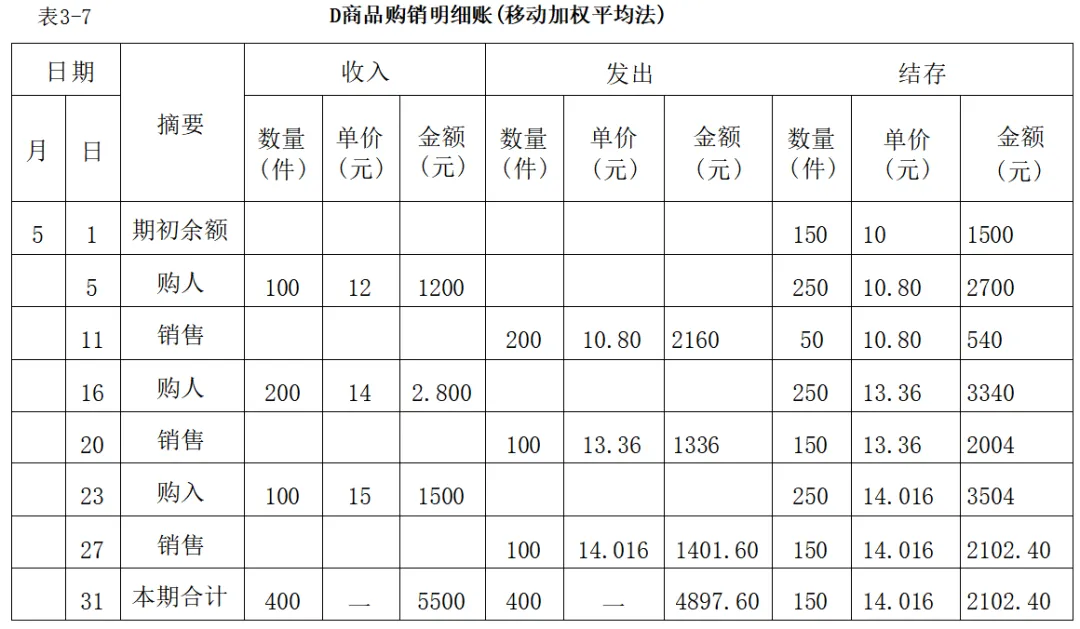
从表3-7中可以看出,采用移动加权平均法,D商品的平均单位成本从期初的10元变为期中的10.80元、13.36元,再变成期末的14.016元;采用移动加权平均法得出的本期发出存货成本和期末结存存货成本分别为4897.60元和2102.40元
从【例32】至【例35】的计算结果可以发现,采用不同发出存货的计价方法计算结果各不相同。个别计价法、先进先出法、月末一次加权平均法和移动加权平均法依次计算的发出存货成本分别为4850元、4800元、5090.80元和4897.60元。其中,受存货实际单价波动影响,最高的为采用月末一次加权平均法计算的发出存货成本为5090.80元,最低的为采用先进先出法计算的发出存货成本为4800元,二者相差 290.80元,差异率约为6.06%。这说明,在企业进货单价不断上升的情况下,不考虑其他影响利润的因素,采用先进先出法计算的利润额最高,采用月末一次加权平均法计 算的利润额最低,这对准确评价企业盈利能力产生一定影响;发出存货成本高则期末存货成本低,对存货周转率、资产负债率等财务指标形成一定影响,进而对评价企业营运能力和偿债能力产生一定的影响;可见,不同存货计价方法的经济后果可能存在差异
36.甲公司购入C材料一批,增值税专用发票上注明的价款为500000元,增值税税额为65000元,款项已用转账支票付讫,材料已验收入库。甲公司为增值税一般纳税人,采用实际成本进行材料日常核算,应编制如下会计分录:
借:原材料——C 材料 500000
应交税费——应交增值税(进项税额) 65000
贷:银行存款 565000
37.甲公司持银行汇票1808000元购入D材料一批,增值税专用发票上注明的价款为1600000元,增值税税额为208000元,材料已验收入库。甲公司为增值税一般纳税人,采用实际成本进行材料日常核算,应编制如下会计分录:
借:原材料——D 材料 1600000
应交税费——应交增值税(进项税额) 208000
贷:其他货币资金——银行汇票 1808000
38.甲公司采用托收承付结算方式购入E材料一批,取得的增值税专用发票上注明的价款为40000元,增值税税额为5200元,款项在承付期内以银行存款支付,材料已验收入库。甲公司为增值税一般纳税人,采用实际成本进行材料日常核算,应编制如下会计分录:
借:原材料——E材料 40000
应交税费——应交增值税(进项税额) 5200
贷:银行存款 45200
39..甲公司采用汇兑结算方式购入F材料一批,发票及账单已收到,取得的增值税专用发票上注明的价款为20000元,增值税税额为2600元,材料尚未到达。甲公司为增值税一般纳税人,采用实际成本进行材料日常核算,应编制如下会计分录:
借:在途物资 20000
应交税费——应交增值税(进项税额) 2600
贷:银行存款 22600
40.承【例-39】上述购入的F材料已收到,并验收入库。甲公司应编制如下会计分录:
借:原材料——F材料 20000
贷:在途物资 20000
41.甲公司采用托收承付结算方式购入G材料一批。增值税专用发票上注明的价款为50000元,增值税税额为6500元。银行转来的结算凭证已到,款项尚未支付,材料已验收入库。甲公司为增值税一般纳税人,采用实际成本进行材料日常核算,应编制如下会计分录:
借:原材料——G材料 50000
应交税费——应交增值税(进项税额) 6500
贷:应付账款56500
42.甲公司购入H材料一批,材料已验收入库,月末发票账单尚未收到也无法确定其实际成本,暂估价值为30000元。甲公司为增值税一般纳税人,采用实际成本进行材料日常核算,应编制如下会计分录:
借:原材料——H 材料 30000
贷:应付账款——暂估应付账款 30000
下月月初,用红字冲销原暂估入账金额:
借:原材料——H材料30000
贷:应付账款——暂估应付账款 30000
43.承【例-42】上述购入的H材料于次月收到发票账单,增值税专用发票上注明的价款为31000元,增值税税额为4030元,已用银行存款付讫。甲公司应编制如下会计分录:
借:原材料——H材料 31000
应交税费——应交增值税(进项税额) 4030
贷:银行存款 35030
44.甲公司为增值税一般纳税人,根据与某钢厂(为增值税一般纳税人)的购销合同规定,为购买J材料向该钢厂预付100000元价款的80%,计80000元,已通过汇兑方式汇出。甲公司采用实际成本进行材料日常核算,应编制如下会计分录:
借:预付账款——××钢厂 80000
贷:银行存款 80000
45.承【例-44】甲公司收到该钢厂发运来的J材料,已验收入库。取得的增值税专用发票上注明的价款为100000元,增值税税额为13000元,所欠款项以银行存款付讫。甲公司应编制如下会计分录:
(1)材料入库时:
借:原材料——J材料 100000
应交税费——应交增值税(进项税额) 13000
贷:预付账款 113000
(2)补付货款时:
借:预付账款 33000
贷:银行存款 33000
46.甲公司库存材料采用实际成本法核算,按先进先出法计算发出材料成本。2024年3月1日结存B材料3000千克,每千克实际成本为10元;3月4日和3月20日分别购入该材料9000千克和6000千克,每千克实际成本分别为11元和12元;3月10日和3月25日分别发出B材料10500千克和6000千克,全部用于生产车间生产产品。3月份,B材料发出和结存成本计算结果如下:
3月10日发出B材料成本=3000×10+7500×11=112500(元)
3月25日发出B材料成本=(9000-7500)×11+4500×12=70500(元)
3月份发出B材料成本合计=112500+70500=183000(元)
3月份结存B材料成本合计=(6000-4500)×12=18000(元)
甲公司根据计算结果应编制如下会计分录:
(1)3月10日,发出B材料时:
借:生产成本——基本生产成本 112500
贷:原材料——B材料 112500
(2)3月25日,发出B材料时:
借:生产成本——基本生产成本 70500
贷:原材料——B材料 70500
47.承【例-46】假设采用月末一次加权平均法计算B材料的成本如下:
B材料平均单位成本=(30000+171000)÷(3000+15000)=11.17(元)
本月发出B材料的成本=16500×11.17=184305(元)
月末结存B材料的成本=30000+171000-184305=16695(元)
甲公司2024年3月发出 B 材料用于生产产品,采用实际成本进行材料日常核算,3月31日结转3月发出B材料成本应编制如下会计分录:
借:生产成本——基本生产成本 184305
贷:原材料——B材料 184305
48.承【例-46】假设采用移动加权平均法计算B材料的成本如下:
第一批收货后B材料的平均单位成本=
(30000+99000)÷ (3000+9000)=10 .75(元)
第一批发出B材料的成本=10500×10.75=112875(元)
当时结存的存货成本=1500×10.75=16125(元)
第二批收货后B材料的平均单位成本=(16125+72000)÷(1500+6000)= 11.75(元)
第二批发出B材料的成本=6000×11.75=70500(元)
当时结存的存货成本=1500×11.75=17625(元)
B材料月末结存1500千克,月末库存存货成本为17625元;本月发出存货成本合计为183375元(112875+70500)
甲公司2024年3月发出B材料用于生产车间生产产品,采用实际成本进行材料日常核算,应编制如下会计分录:
(1)3月10日,发出B材料时:
借:生产成本——基本生产成本 112875
贷:原材料——B材料 112875
(2)3月25日,发出B材料时:
借:生产成本——基本生产成本 70500
贷:原材料——B材料 70500
49.甲公司为增值税一般纳税人,根据“发料凭证汇总表”的记录,1月份基本生产车间领用K材料50000元,辅助生产车间领用K材料40000元,车间管理部门领用K材料5000元,销售机构领用K材料1000元,企业行政管理部门领用K材料4000元,计550000元。甲公司采用实际成本进行材料日常核算,应编制如下会计分录:
借:生产成本——基本生产成本 500000
——辅助生产成本 40000
制造费用 5000
销售费用 1000
管理费用 4000
贷:原材料——K材料 550000
50.乙公司为增值税一般纳税人,购入L材料一批,增值税专用发票上注明的价款为3000000元,增值税税额为390000元,发票账单已收到,计划成本为3200000元,材料已验收入库,全部款项以银行存款支付。乙公司采用计划成本进行材料日常核算,应编制如下会计分录:
借:材料采购——L材料 3000000
应交税费——应交增值税(进项税额) 390000
贷:银行存款 3390000
同时:
借:原材料——L材料 3200000
贷:材料采购——L材料 3200000
结转材料成本差异:
借:材料采购——L材料 200000
贷:材料成本差异——L材料 200000
在本例中,L材料的实际成本为3000000元,计划成本为3200000元,实际成本小于计划成本200000元(为节约差异),应记入“材料成本差异”科目的贷方。需要说明的是,实务中“材料成本差异”科目既可以逐笔结转,也可以月末一次结转
51.乙公司为增值税一般纳税人,采用汇兑结算方式购入M1材料一批,增值税专用发票上注明的价款为200000元,增值税税额为26000,发票账单已收到,计划成本为180000元,材料尚未入库,款项已用银行存款支付,乙公司采用计划成本进行材料日常核算,应编制如下会计分录:
借:材料采购——M1材料 200000
应交税费——应交增值税(进项税额) 26000
贷:银行存款 226000
52.乙公司为增值税一般纳税人,采用商业承兑汇票支付方式购入M2材料一批,增值税专用发票上注明的价款为500000元,增值税税额为65000元,发票账单已收到,计划成本为490000元,材料已验收入库。乙公司采用计划成本进行材料日常核算,应编制如下会计分录:
借:材料采购——M2材料 500000
应交税费——应交增值税(进项税额) 65000
贷:应付票据 565000
同时:
借:原材料——M2材料 490000
贷:材料采购— M2材料 490000
借:材料成本差异——M2材料 10000
贷:材料采购——M2材料 10000
在本例中,M2材料的实际成本为500000元,计划成本为490000元,实际成本大于计划成本10000元(为超支差异),应记入“材料成本差异”科目的借方
53.乙公司为增值税一般纳税人,购入M3材料一批,材料已验收入库,发票账单未到,月末应按照计划成本600000元估价入账。乙公司采用计划成本进行材料日常核算,应编制如下会计分录:
借:原材料——M3 材料 600000
贷:应付账款——暂估应付账款 600000
下月月初,用红字冲销原暂估入账金额:
借:原材料——M3 材料 600000
贷:应付账款——暂估应付账款 600000
54.承【例-50】和【例-52】假设月末,乙公司汇总本月已付款或已开出并承兑商业汇票的入库材料的计划成本3690000元(3200000+490000)。乙公司应编制如下会计分录:
(1)结转原材料成本时:
借:原材料——L材料 3200000
——M2材料 490000
贷:材料采购——L材料 3200000
——M2材料 490000
(2)结转材料成本差异时:
上述入库材料的实际成本为3500000元(3000000+500000),入库材料的成本差异为节约190000元(3500000-3690000)
借:材料采购——L材料 200000
材料成本差异——M2材料 10000
贷:材料成本差异——L材料 200000
材料采购——M2材料 10000
或将上述会计分录(1)和(2)由两个会计分录合并为一个会计分录:
借:原材料——L材料 3200000
——M2材料 490000
材料成本差异——M2材料 10000
贷:材料采购——L材料 3000000
——M2材料 500000
材料成本差异——L材料 200000
55.乙公司为增值税一般纳税人,根据“发料凭证汇总表”的记录,某月L材料的消耗(计划成本)为:基本生产车间领用2000000元,辅助生产车间领用 600000元,车间管理部门领用250000元,企业行政管理部门领用50000元。乙公司采用计划成本进行材料日常核算,应编制如下会计分录:
借:生产成本——基本生产成本 2000000
——辅助生产成本 600000
制造费用 250000
管理费用 50000
贷:原材料——L材料 2900000
56.承【例-50】和【例-55】乙公司为增值税一般纳税人,某月月初结存L材料的计划成本为1000000元,成本差异为超支30740元;当月入库L材料的计划成本为3200000元,成本差异为节约200000元。则:
材料成本差异率=
(30740-200000)÷(1:000000+3200000)×100%=-4.03% 结转发出材料的成本差异,乙公司应编制如下会计分录:
借:材料成本差异——L材料 116870
贷:生产成本——基本生产成本 80600
——辅助生产成本 24180
制造费用 10075
管理费用 2015
本例中,基本生产成本应分摊的材料成本差异节约额为80600元(2000000× 4.03%),辅助生产成本应分摊的材料成本差异节约额为24180元(600000× 4.03%),制造费用应分摊的材料成本差异节约额为10075元(250000×4.03%), 管理费用应分摊的材料成本差异节约额为2015元(50000×4.03%)

