初中课本里中美老太太买房的故事,咱们都被骗了
- 2026-11-21 16:24:15
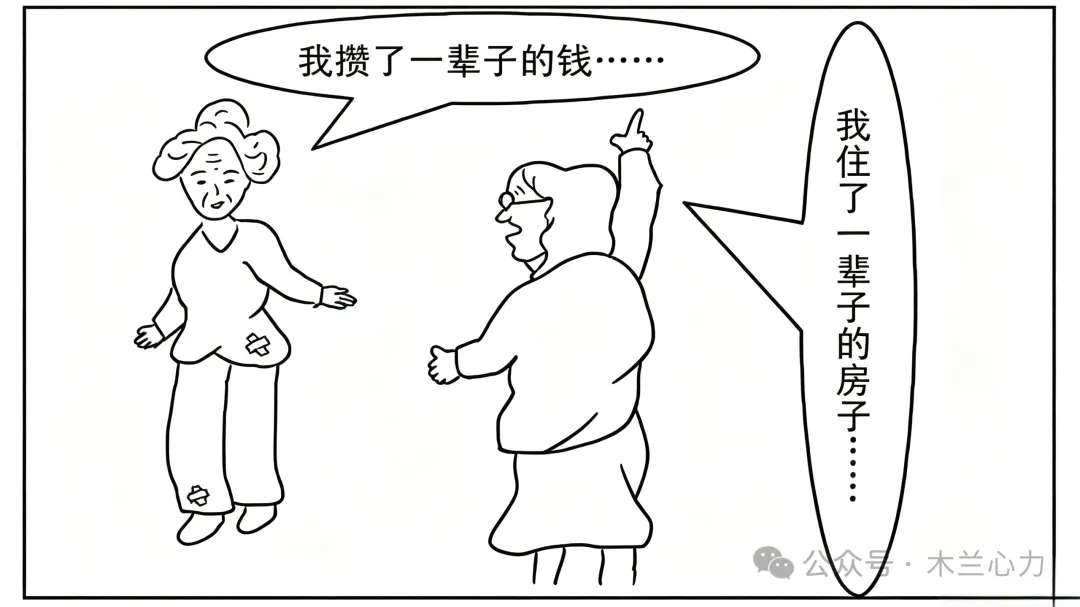
80/90后的初中政治课本上,都有这么个买房的故事。
天堂里,美国老太太说:我住了三十年大房子,临终才还清贷款。中国老太太叹气:我攒了三十年钱,临走才买上房。
当时学习的时候,大家得出的结论都明明白白:学美国老太太,贷款买房,提前享受。
我也是带着这句结论长大的。可生活走到今天才发现,咱们都被这个故事骗了。
那个故事,本来只讲了一半
头一句,中国老太太那句"攒够了再买",当年听像笑话,现在听,是一个没被贷款捆着的人的踏实。她走的时候,给孩子留下的是一套没有欠账的房。
第二句,美国老太太那三十年,故事里叫"提前享受",现在咱们贷款买房的人是真的知道,那叫"不敢停"——不敢失业,不敢生病,不敢随便换工作。收入一断,房子就可能被收走。
还有一层,那套按揭是长在人家美国的整套保障体系上的:信用、医疗、养老的安全网。故事进中国的时候,这些悄悄隐去了。
下半集:不是房价跌了,是收入扛不住了
二十多年后的今天,我看到财经专家吴晓波引用了一个数字:187万人,断供了。
断供不是忘了还,是连续三个月以上没还上。187万人背后,是187万个家庭。
往细了看,是四层东西一层层松的。头一层是收入:月供一分不少,可收入说变就变,日子顿时勒紧了。
第二层是房子本身:前年三百万买的房,现在同小区成交一百八,卖了都不够还银行——这叫负资产。越还越亏,人心就散了。
第三层是信念:"房价永远涨"碎了,月供就从"投资"变成了"无底洞"。
还有一层少有人说:房贷是刚性的。收入会变,房价会变,每个月的还款额不变,所有波动都落在借款人一个人肩上。
得说句公道话:我今天查,187万这个数字后来也有争议,官方并没有公开发布过对应的专项报告。数字或有出入,但断供从边缘事件变成潮水,业内是有感知的。
潮水退了,留在沙滩上的问题就一个:当初那套房,在咱们心里,到底是"住"的,还是"炒"的?
把"住"和"炒"分开;量入为出不是落后,是清醒;没有标准答案,只有自家那笔账。
房子首先是家,不是提款机。为孩子上学、为安身立命,该买就买;为"保值""上车""不能输"买的,缓一缓也无妨。
真要贷款,记住两条线:月供别超家庭收入的三成,手里留够一两年的生活费。这不是保守,是给自己留的退路。
那个故事教咱们"提前享受"。二十多年后才回过味:不是当时的咱们蠢,是那节课,本来就没讲完。
生活补上了下一课:享受得起的前提,是扛得住。
买房这道题,从来没有统一答案。有人算安稳,有人算将来,算清楚了再上。
💬 关于买房,您家里是谁拍板?评论区说一句 👀
👀 觉得心里松了一下,顺手点个「在看」——谢谢朋友的支持!
【往期精彩】

