反面教材:那些被审计倒查的国企薪酬激励方案
- 2026-11-22 00:12:20
有句古老的数学方法叫“反过来想,总是反过来想”——想看明白合规的路怎么走,先看清楚违规者是在哪一步跌倒的。——查理·芒格
上一篇文章我们讲了工资总额卡死之后的两条合法通道。有不少同行留言问:违规发钱,到底会怎么样?
这一篇不讲道理,只讲案例——全部来自审计署审计报告、中央纪委国家监委网站和中国审计报的公开通报。每一个案例背后,都是一个真实的方案、一批真实的责任人。把别人的整改报告当成自己的免费咨询,是HR最划算的学习方式。
一、工资总额之外列支:“总额之外”四个字就是红线本身
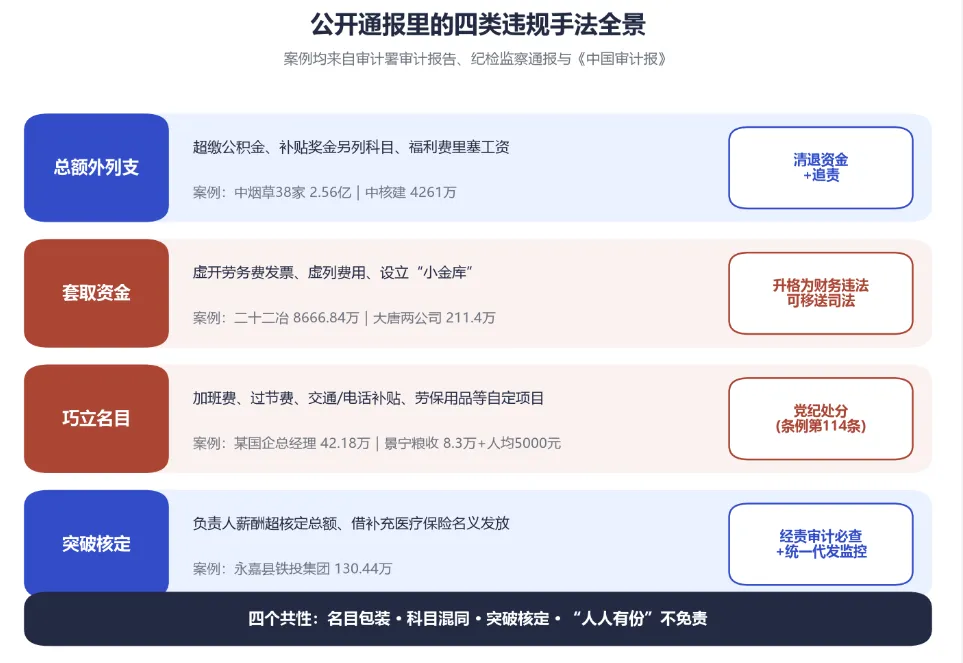
最典型的违规,甚至不需要什么“技巧”——就是在工资总额之外,直接列支工资性支出。
案例①:审计署对中国烟草总公司的审计发现,2012年,所属湖南中烟等38家企业存在超缴住房公积金和在工资总额之外列支工资性支出等问题,涉及金额2.56亿元。(来源:审计署2013年度中央预算执行审计结果)
案例②:中国核建总部及所属20家公司,在工资总额之外发放职工补贴、奖金4261.16万元。(来源:审计署2013年度审计结果)
违规点拆解:国发〔2018〕16号文划定的列支纪律非常明确——所有工资性收入一律纳入工资总额管理,不得在工资总额之外以其他形式列支任何工资性支出。公积金超缴、补贴外发、奖金另列科目,本质上都是同一件事:让一部分劳动报酬游离在总额监管之外。
HR应读出的信号:判断一笔钱能不能发,第一个问题不是“有没有钱”,而是“这笔钱记在哪个科目、算不算进总额”。科目不对,钱越多问题越大。
二、套取资金发激励:从违纪一步滑向违法
比总额外列支更危险的,是手里没有合规额度、就自己“造”资金。
案例③:中冶集团所属中国二十二冶集团及下属12家单位,2012年至2013年6月,采取虚开劳务费发票或直接以劳务分包预结算单入账等方式,套取资金8666.84万元,主要用于发放职工工资性津贴及奖金。(来源:审计署2013年度审计结果)
案例④:大唐集团所属大唐同舟科技有限公司和大唐国际燃料公司,通过虚列派遣劳务人员费用套取211.40万元现金设立“小金库”,全部用于向领导班子成员及中层管理人员发放奖金。(来源:审计署2013年度审计结果)
违规点拆解:这两个案例的起点都是“想给职工发点钱”,但手段是虚开发票、虚列费用——一旦走到这一步,性质就从薪酬违规升格为财务违法,套取资金、账外存放、“小金库”,每一项都可能单独构成追责事由,涉及人员的处理也不再限于HR和财务范畴。
HR应读出的信号:当有人提议“从劳务费里走一笔”的时候,无论理由多么合理(激励骨干、慰问一线),HR的底线反应都应该是拒绝入账。激励的钱,只能从总额内结构优化或单列通道里来,不能从发票里来。
三、巧立名目:“关心职工”不是挡箭牌
第三类最隐蔽,也最值得基层国企警醒——名目一个比一个暖,通报一个比一个硬。
案例⑤:某国企总经理以关心职工为名,私自发放津贴补贴共计42.18万元,名目涉及加班费、值班费、过节费、会议补助、交通补贴、电话补贴、采购劳保用品等。依据《中国共产党纪律处分条例》第一百一十四条关于自定薪酬或者滥发津贴、补贴、奖金、福利的规定,受到党纪处分,相关违纪资金予以收缴。(来源:纪检监察机关公开通报,2026年11月)
案例⑥:浙江省景宁畲族自治县粮食收储有限公司原党支部书记、经理毛旭东,违规以实物形式发放职工福利8.3万元、违规发放节日补贴人均5000元,受到党内严重警告处分,违规发放的津补贴被清退收回。(来源:中央纪委国家监委网站)
违规点拆解:这两个案例里没有虚开发票,也没有账外资金,钱是从正常账上走的——问题出在“自定名目”:加班费、值班费、过节费、交通补贴、电话补贴,这些项目的设立和标准都有政策依据要求,不是企业负责人拍脑袋就能定的。劳保用品采购被写进发放名目,更说明包装已经细致到日常采购层面。
HR应读出的信号:梳理一遍本单位正在发放的所有津补贴名目,逐项回答两个问题——设立的依据是哪份文件?标准经过谁批准?答不上来的名目,就是还没有被倒查的隐患。
四、突破核定总额:负责人薪酬同样没有例外
如果说前三类是“操作问题”,第四类则是最不该犯的“额度问题”——因为它就发生在核定数字的眼皮底下。
案例⑦:2025年7月至12月,浙江省永嘉县审计局在对县铁路投资集团主要领导人员的经济责任审计中发现:向企业负责人发放的薪酬超出核定总额76.02万元;借企业补充医疗保险名义违规发放薪酬外福利37.96万元;违规发放公务交通补贴14.74万元、无依据发放误餐补贴1.72万元,合计130.44万元。审计专报上报后,除1人因受贿被判刑无法收回外,其余101.98万元违规资金全部收回;县国资部门随后开发智慧国资监管系统,对国企负责人薪酬统一发放、动态监控。(来源:《中国审计报》2026年9月)
违规点拆解:这个案例几乎是前三类问题的浓缩样本——超核定发放(额度问题)、借补充医疗保险名义发福利(名目包装)、车补和误餐补贴无依据(自定项目)。它同时说明了两件事:一是经济责任审计已经把负责人薪酬作为必查项,二是地方国资正在用系统化手段(统一代发、动态监控)堵住发放环节。
HR应读出的信号:市县国企的读者尤其要注意——不要以为审计倒查只发生在央企。经责审计对负责人薪酬的核查颗粒度,已经细到每一笔补贴的依据文件。
五、把通报读成制度:四个共性规律
把七个案例放在一起看,规律高度一致:
• 名目包装是首选手法:劳防用品费、健身费、会务费、补充医疗保险——资金走的科目和真实用途一定不一致;
• 科目混同是通病:薪酬科目与常规工资混在一起,让总额监管失去颗粒度;
• 突破核定是高压线:核定总额、核定标准之外发放,哪怕人人有份、哪怕金额不大,定性不变;
• 清退+处分是标配结局:通报案例里,违规资金清退收回是最低配置,主要负责人几乎无一例外受到党纪政务处分,其中不乏开除党籍、移送司法。
六、给HR的自查清单
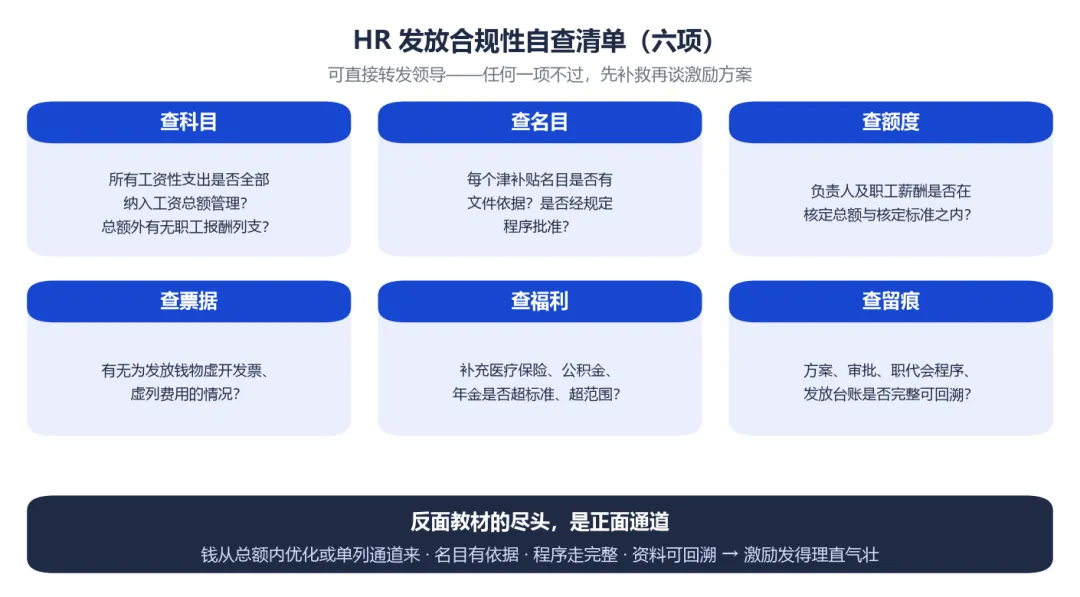
• 查科目:本单位所有工资性支出是否全部纳入工资总额管理?总额外有无以任何名义列支的职工报酬?
• 查名目:所有津补贴名目是否有文件依据、是否经过规定程序批准?
• 查额度:负责人及职工薪酬是否在核定总额与核定标准之内?
• 查票据:是否存在为发放钱物虚开发票、虚列费用的情况?
• 查福利:补充医疗保险、公积金、企业年金等福利项目是否超标准、超范围?
• 查留痕:每一笔激励发放,方案、审批、职代会程序、发放台账是否完整可回溯?
六项全过,才谈得上激励;任何一项不过,先补救再谈方案。
结语:反面教材的尽头,是正面通道
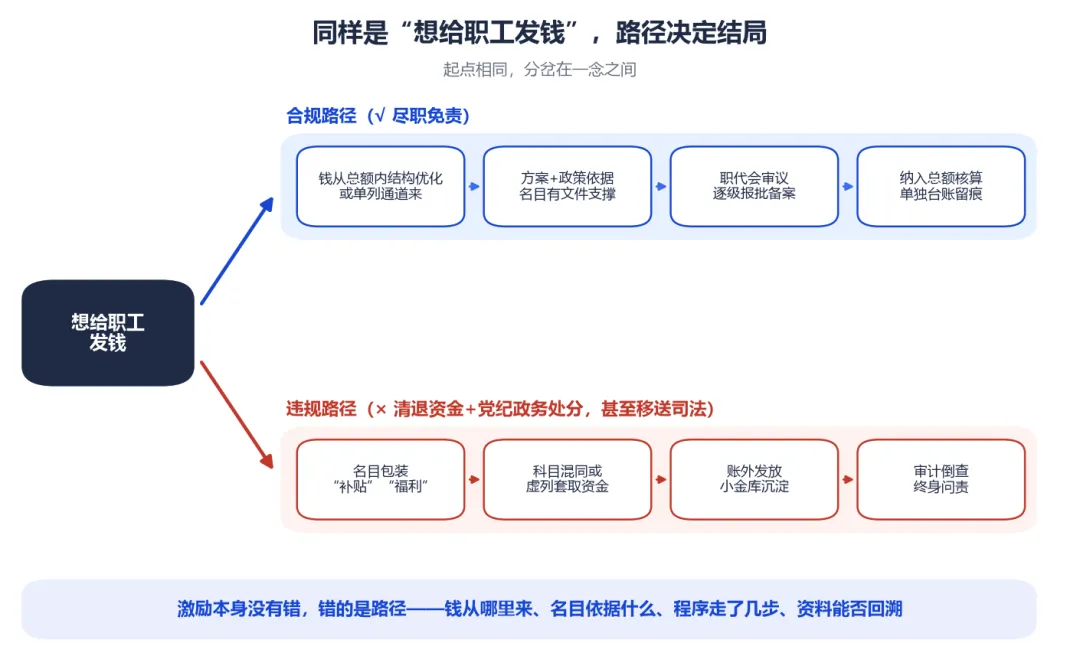
把这些通报放在一起,不是想吓唬谁。恰恰相反——审计和纪检通报反复证明的是:激励本身没有错,错的是路径。上一篇讲的两条通道(总额内结构性再分配、科创激励单列),就是被通报案例反衬出来的合规答案:钱从哪里来、名目依据什么、程序走了几步、资料能不能回溯,四个问题答得上来,激励就发得理直气壮。
你在单位遇到过哪些“发放合规性说不清”的历史名目?欢迎留言交流,下一篇我们讲激励方案报批的实操流程。
国无常强,无常弱。奉法者强则国强,奉法者弱则国弱。——《韩非子·有度》
附:案例来源清单
• 审计署2013年度中央预算执行和其他财政收支的审计工作报告及11户央企财务收支审计结果(中国烟草、中国核建、中冶集团、大唐集团等案例)
• 中央纪委国家监委网站公开通报(景宁畲族自治县粮食收储有限公司案等)
• 《中国审计报》2026年9月23日:永嘉县铁路投资集团经济责任审计整改报道
• 《中国共产党纪律处分条例》第一百一十四条;国发〔2018〕16号《国务院关于改革国有企业工资决定机制的意见》;国资委令第46号《中央企业违规经营投资责任追究实施办法》
备注:本文案例均来自公开通报与权威媒体报道,仅作制度研讨之用;具体政策适用,以现行有效版本及属地国资监管机构口径为准。

