11.19丨 初级会计习题练习 · 《初级会计实务》第三章
- 2026-11-19 18:57:16
哈喽哈喽,之了课堂的小之了来啦!
2027年初级会计考生们注意咯!
今日初级会计第三章章节练习题已更新
10分钟搞定知识点+错题解析
每天进步一点点,走上考场见证蜕变!
⭐11.19《初级会计实务》第三章 资产
单选题 [2分]
点击空白处查看答案
1.【单选题】下列各项中,关于企业固定资产会计处理的表述中,正确的是( )。
A.盘盈的固定资产应计入营业外收入
B.已提足折旧继续使用的固定资产不再计提折旧
C.固定资产发生的符合资产化条件的后续支出计入当期损益
D.已确定的固定资产减值损失在以后会计期间可以转回
【答案】B
【解析】选项A,企业在财产清查中盘盈的固定资产,在按管理权限报经批准处理前,应先通过“以前年度损益调整”科目核算。盘盈的固定资产,应按重置成本确定其入账价值,借记“固定资产”科目,贷记“以前年度损益调整”科目。 选项C,固定资产的更新改造等后续支出,满足固定资产确认条件的,应当计入固定资产成本;不满足固定资产确认条件的,如固定资产修理费用等,应当在发生时计入当期损益。 选项D,根据《企业会计准则第8号——资产减值》的规定,企业固定资产减值损失一经确认,在以后会计期间不得转回。
【知识点】固定资产的折旧、固定资产的后续支出、固定资产的减值、固定资产的清查
单选题 [2分]
点击空白处查看答案
2.【单选题】某公司为增值税一般纳税人,2019年7月5日购入一台需要安装的机器设备,取得增值税专用发票上注明的价款为600万元,增值税78万元,以上款项以支票支付。安装过程中领用本公司原材料80万元,该设备2019年8月8日达到预定可使用状态并交付车间使用。该固定资产预计使用5年,预计净残值率为5%,同时对该固定资产采用年数总和法计提折旧,则2020年应当计提的折旧额为( )万元。
A.215.33
B.172.26
C.200.98
D.196.45
【答案】C
【解析】年数总和法下,年折旧率=尚可使用年限 ÷ 预计使用寿命的年数总和 ×100%;年折旧额=(固定资产原价-预计净残值)× 年折旧率。
固定资产的入账价值=600+80=680(万元);当月增加的固定资产,当月不计提折旧,从下月起计提折旧;当月减少的固定资产,当月仍计提折旧,从下月起不计提折旧。固定资产应当在2019年9月开始计提折旧。
第一个折旧年度[2019.9.1-2020.8.31]应计提的折旧额=680×(1-5%)×5÷15=215.33(万元)。
第二个折旧年度[2020.9.1-2021.8.31]应计提的折旧额=680×(1-5%)×4÷15=172.27(万元)。
2020年应当计提的折旧额[第一折旧年度的8个月+第二折旧年度的4个月]=215.33÷12×8+172.27÷12×4=200.98(万元)。
【知识点】固定资产的折旧
单选题 [2分]
点击空白处查看答案
3.【单选题】2021年12月31日,甲公司的某生产线存在可能发生减值的迹象。经计算,该生产线的可收回金额为1 100 000元,账面原值为1 400 000元,已计提折旧40 000元,以前年度对该生产线计提过40 000元的减值准备,则下列说法中正确的是( )。
A.应计提固定资产减值准备300 000元
B.应计提固定资产减值准备140 000元
C.应计提固定资产减值准备0元
D.应计提固定资产减值准备220 000元
【答案】D
【解析】固定资产账面价值=固定资产原值-累计折旧-固定资产减值准备;
固定资产应计提的减值准备=账面价值-可收回金额;
所以,该生产线的账面价值=1 400 000-40 000-40 000=1 320 000(元);该生产线应计提的减值准备=1 320 000-1 100 000=220 000(元)。
【知识点】固定资产的减值
判断题 [1分]
点击空白处查看答案
4.【判断题】企业将发生的固定资产后续支出计入固定资产成本的,应当终止确认被替换部分的初始原值。( )
【答案】×
【解析】固定资产的更新改造等后续支出,满足固定资产确认条件的,应当计入固定资产成本,如有被替换的部分,应同时将被替换部分的账面价值从该固定资产原账面价值中扣除。
【知识点】固定资产的后续支出
判断题 [1分]
点击空白处查看答案
5.【判断题】已达到预定可使用状态但尚未办理竣工决算的固定资产不应计提折旧。( )
【答案】×
【解析】已达到预定可使用状态但尚未办理竣工决算的固定资产,应当按照估计价值确定其成本,并计提折旧。
【知识点】固定资产的折旧
今日满分8分
同学们记得打卡,留下做题正确率哦
哈喽哈喽,之了课堂的小之了来啦!
2027年初级会计考生们注意咯!
今日初级会计第三章章节练习题已更新
10分钟搞定知识点+错题解析
每天进步一点点,走上考场见证蜕变!
⭐11.19《初级会计实务》第三章 资产
单选题 [2分]
点击空白处查看答案
1.【单选题】下列各项中,关于企业固定资产会计处理的表述中,正确的是( )。
A.盘盈的固定资产应计入营业外收入
B.已提足折旧继续使用的固定资产不再计提折旧
C.固定资产发生的符合资产化条件的后续支出计入当期损益
D.已确定的固定资产减值损失在以后会计期间可以转回
【答案】B
【解析】选项A,企业在财产清查中盘盈的固定资产,在按管理权限报经批准处理前,应先通过“以前年度损益调整”科目核算。盘盈的固定资产,应按重置成本确定其入账价值,借记“固定资产”科目,贷记“以前年度损益调整”科目。 选项C,固定资产的更新改造等后续支出,满足固定资产确认条件的,应当计入固定资产成本;不满足固定资产确认条件的,如固定资产修理费用等,应当在发生时计入当期损益。 选项D,根据《企业会计准则第8号——资产减值》的规定,企业固定资产减值损失一经确认,在以后会计期间不得转回。
【知识点】固定资产的折旧、固定资产的后续支出、固定资产的减值、固定资产的清查
单选题 [2分]
点击空白处查看答案
2.【单选题】某公司为增值税一般纳税人,2019年7月5日购入一台需要安装的机器设备,取得增值税专用发票上注明的价款为600万元,增值税78万元,以上款项以支票支付。安装过程中领用本公司原材料80万元,该设备2019年8月8日达到预定可使用状态并交付车间使用。该固定资产预计使用5年,预计净残值率为5%,同时对该固定资产采用年数总和法计提折旧,则2020年应当计提的折旧额为( )万元。
A.215.33
B.172.26
C.200.98
D.196.45
【答案】C
【解析】年数总和法下,年折旧率=尚可使用年限 ÷ 预计使用寿命的年数总和 ×100%;年折旧额=(固定资产原价-预计净残值)× 年折旧率。
固定资产的入账价值=600+80=680(万元);当月增加的固定资产,当月不计提折旧,从下月起计提折旧;当月减少的固定资产,当月仍计提折旧,从下月起不计提折旧。固定资产应当在2019年9月开始计提折旧。
第一个折旧年度[2019.9.1-2020.8.31]应计提的折旧额=680×(1-5%)×5÷15=215.33(万元)。
第二个折旧年度[2020.9.1-2021.8.31]应计提的折旧额=680×(1-5%)×4÷15=172.27(万元)。
2020年应当计提的折旧额[第一折旧年度的8个月+第二折旧年度的4个月]=215.33÷12×8+172.27÷12×4=200.98(万元)。
【知识点】固定资产的折旧
单选题 [2分]
点击空白处查看答案
3.【单选题】2021年12月31日,甲公司的某生产线存在可能发生减值的迹象。经计算,该生产线的可收回金额为1 100 000元,账面原值为1 400 000元,已计提折旧40 000元,以前年度对该生产线计提过40 000元的减值准备,则下列说法中正确的是( )。
A.应计提固定资产减值准备300 000元
B.应计提固定资产减值准备140 000元
C.应计提固定资产减值准备0元
D.应计提固定资产减值准备220 000元
【答案】D
【解析】固定资产账面价值=固定资产原值-累计折旧-固定资产减值准备;
固定资产应计提的减值准备=账面价值-可收回金额;
所以,该生产线的账面价值=1 400 000-40 000-40 000=1 320 000(元);该生产线应计提的减值准备=1 320 000-1 100 000=220 000(元)。
【知识点】固定资产的减值
判断题 [1分]
点击空白处查看答案
4.【判断题】企业将发生的固定资产后续支出计入固定资产成本的,应当终止确认被替换部分的初始原值。( )
【答案】×
【解析】固定资产的更新改造等后续支出,满足固定资产确认条件的,应当计入固定资产成本,如有被替换的部分,应同时将被替换部分的账面价值从该固定资产原账面价值中扣除。
【知识点】固定资产的后续支出
判断题 [1分]
点击空白处查看答案
5.【判断题】已达到预定可使用状态但尚未办理竣工决算的固定资产不应计提折旧。( )
【答案】×
【解析】已达到预定可使用状态但尚未办理竣工决算的固定资产,应当按照估计价值确定其成本,并计提折旧。
【知识点】固定资产的折旧
今日满分8分
同学们记得打卡,留下做题正确率哦
哈喽哈喽,之了课堂的小之了来啦!
2027年初级会计考生们注意咯!
今日初级会计第三章章节练习题已更新
10分钟搞定知识点+错题解析
每天进步一点点,走上考场见证蜕变!
⭐11.19《初级会计实务》第三章 资产
单选题 [2分]
点击空白处查看答案
1.【单选题】下列各项中,关于企业固定资产会计处理的表述中,正确的是( )。
A.盘盈的固定资产应计入营业外收入
B.已提足折旧继续使用的固定资产不再计提折旧
C.固定资产发生的符合资产化条件的后续支出计入当期损益
D.已确定的固定资产减值损失在以后会计期间可以转回
【答案】B
【解析】选项A,企业在财产清查中盘盈的固定资产,在按管理权限报经批准处理前,应先通过“以前年度损益调整”科目核算。盘盈的固定资产,应按重置成本确定其入账价值,借记“固定资产”科目,贷记“以前年度损益调整”科目。 选项C,固定资产的更新改造等后续支出,满足固定资产确认条件的,应当计入固定资产成本;不满足固定资产确认条件的,如固定资产修理费用等,应当在发生时计入当期损益。 选项D,根据《企业会计准则第8号——资产减值》的规定,企业固定资产减值损失一经确认,在以后会计期间不得转回。
【知识点】固定资产的折旧、固定资产的后续支出、固定资产的减值、固定资产的清查
单选题 [2分]
点击空白处查看答案
2.【单选题】某公司为增值税一般纳税人,2019年7月5日购入一台需要安装的机器设备,取得增值税专用发票上注明的价款为600万元,增值税78万元,以上款项以支票支付。安装过程中领用本公司原材料80万元,该设备2019年8月8日达到预定可使用状态并交付车间使用。该固定资产预计使用5年,预计净残值率为5%,同时对该固定资产采用年数总和法计提折旧,则2020年应当计提的折旧额为( )万元。
A.215.33
B.172.26
C.200.98
D.196.45
【答案】C
【解析】年数总和法下,年折旧率=尚可使用年限 ÷ 预计使用寿命的年数总和 ×100%;年折旧额=(固定资产原价-预计净残值)× 年折旧率。
固定资产的入账价值=600+80=680(万元);当月增加的固定资产,当月不计提折旧,从下月起计提折旧;当月减少的固定资产,当月仍计提折旧,从下月起不计提折旧。固定资产应当在2019年9月开始计提折旧。
第一个折旧年度[2019.9.1-2020.8.31]应计提的折旧额=680×(1-5%)×5÷15=215.33(万元)。
第二个折旧年度[2020.9.1-2021.8.31]应计提的折旧额=680×(1-5%)×4÷15=172.27(万元)。
2020年应当计提的折旧额[第一折旧年度的8个月+第二折旧年度的4个月]=215.33÷12×8+172.27÷12×4=200.98(万元)。
【知识点】固定资产的折旧
单选题 [2分]
点击空白处查看答案
3.【单选题】2021年12月31日,甲公司的某生产线存在可能发生减值的迹象。经计算,该生产线的可收回金额为1 100 000元,账面原值为1 400 000元,已计提折旧40 000元,以前年度对该生产线计提过40 000元的减值准备,则下列说法中正确的是( )。
A.应计提固定资产减值准备300 000元
B.应计提固定资产减值准备140 000元
C.应计提固定资产减值准备0元
D.应计提固定资产减值准备220 000元
【答案】D
【解析】固定资产账面价值=固定资产原值-累计折旧-固定资产减值准备;
固定资产应计提的减值准备=账面价值-可收回金额;
所以,该生产线的账面价值=1 400 000-40 000-40 000=1 320 000(元);该生产线应计提的减值准备=1 320 000-1 100 000=220 000(元)。
【知识点】固定资产的减值
判断题 [1分]
点击空白处查看答案
4.【判断题】企业将发生的固定资产后续支出计入固定资产成本的,应当终止确认被替换部分的初始原值。( )
【答案】×
【解析】固定资产的更新改造等后续支出,满足固定资产确认条件的,应当计入固定资产成本,如有被替换的部分,应同时将被替换部分的账面价值从该固定资产原账面价值中扣除。
【知识点】固定资产的后续支出
判断题 [1分]
点击空白处查看答案
5.【判断题】已达到预定可使用状态但尚未办理竣工决算的固定资产不应计提折旧。( )
【答案】×
【解析】已达到预定可使用状态但尚未办理竣工决算的固定资产,应当按照估计价值确定其成本,并计提折旧。
【知识点】固定资产的折旧
今日满分8分
同学们记得打卡,留下做题正确率哦
哈喽哈喽,之了课堂的小之了来啦!
2027年初级会计考生们注意咯!
今日初级会计第三章章节练习题已更新
10分钟搞定知识点+错题解析
每天进步一点点,走上考场见证蜕变!
⭐11.19《初级会计实务》第三章 资产
单选题 [2分]
点击空白处查看答案
1.【单选题】下列各项中,关于企业固定资产会计处理的表述中,正确的是( )。
A.盘盈的固定资产应计入营业外收入
B.已提足折旧继续使用的固定资产不再计提折旧
C.固定资产发生的符合资产化条件的后续支出计入当期损益
D.已确定的固定资产减值损失在以后会计期间可以转回
【答案】B
【解析】选项A,企业在财产清查中盘盈的固定资产,在按管理权限报经批准处理前,应先通过“以前年度损益调整”科目核算。盘盈的固定资产,应按重置成本确定其入账价值,借记“固定资产”科目,贷记“以前年度损益调整”科目。 选项C,固定资产的更新改造等后续支出,满足固定资产确认条件的,应当计入固定资产成本;不满足固定资产确认条件的,如固定资产修理费用等,应当在发生时计入当期损益。 选项D,根据《企业会计准则第8号——资产减值》的规定,企业固定资产减值损失一经确认,在以后会计期间不得转回。
【知识点】固定资产的折旧、固定资产的后续支出、固定资产的减值、固定资产的清查
单选题 [2分]
点击空白处查看答案
2.【单选题】某公司为增值税一般纳税人,2019年7月5日购入一台需要安装的机器设备,取得增值税专用发票上注明的价款为600万元,增值税78万元,以上款项以支票支付。安装过程中领用本公司原材料80万元,该设备2019年8月8日达到预定可使用状态并交付车间使用。该固定资产预计使用5年,预计净残值率为5%,同时对该固定资产采用年数总和法计提折旧,则2020年应当计提的折旧额为( )万元。
A.215.33
B.172.26
C.200.98
D.196.45
【答案】C
【解析】年数总和法下,年折旧率=尚可使用年限 ÷ 预计使用寿命的年数总和 ×100%;年折旧额=(固定资产原价-预计净残值)× 年折旧率。
固定资产的入账价值=600+80=680(万元);当月增加的固定资产,当月不计提折旧,从下月起计提折旧;当月减少的固定资产,当月仍计提折旧,从下月起不计提折旧。固定资产应当在2019年9月开始计提折旧。
第一个折旧年度[2019.9.1-2020.8.31]应计提的折旧额=680×(1-5%)×5÷15=215.33(万元)。
第二个折旧年度[2020.9.1-2021.8.31]应计提的折旧额=680×(1-5%)×4÷15=172.27(万元)。
2020年应当计提的折旧额[第一折旧年度的8个月+第二折旧年度的4个月]=215.33÷12×8+172.27÷12×4=200.98(万元)。
【知识点】固定资产的折旧
单选题 [2分]
点击空白处查看答案
3.【单选题】2021年12月31日,甲公司的某生产线存在可能发生减值的迹象。经计算,该生产线的可收回金额为1 100 000元,账面原值为1 400 000元,已计提折旧40 000元,以前年度对该生产线计提过40 000元的减值准备,则下列说法中正确的是( )。
A.应计提固定资产减值准备300 000元
B.应计提固定资产减值准备140 000元
C.应计提固定资产减值准备0元
D.应计提固定资产减值准备220 000元
【答案】D
【解析】固定资产账面价值=固定资产原值-累计折旧-固定资产减值准备;
固定资产应计提的减值准备=账面价值-可收回金额;
所以,该生产线的账面价值=1 400 000-40 000-40 000=1 320 000(元);该生产线应计提的减值准备=1 320 000-1 100 000=220 000(元)。
【知识点】固定资产的减值
判断题 [1分]
点击空白处查看答案
4.【判断题】企业将发生的固定资产后续支出计入固定资产成本的,应当终止确认被替换部分的初始原值。( )
【答案】×
【解析】固定资产的更新改造等后续支出,满足固定资产确认条件的,应当计入固定资产成本,如有被替换的部分,应同时将被替换部分的账面价值从该固定资产原账面价值中扣除。
【知识点】固定资产的后续支出
判断题 [1分]
点击空白处查看答案
5.【判断题】已达到预定可使用状态但尚未办理竣工决算的固定资产不应计提折旧。( )
【答案】×
【解析】已达到预定可使用状态但尚未办理竣工决算的固定资产,应当按照估计价值确定其成本,并计提折旧。
【知识点】固定资产的折旧
今日满分8分
同学们记得打卡,留下做题正确率哦
哈喽哈喽,之了课堂的小之了来啦!
2027年初级会计考生们注意咯!
今日初级会计第三章章节练习题已更新
10分钟搞定知识点+错题解析
每天进步一点点,走上考场见证蜕变!
⭐11.19《初级会计实务》第三章 资产
单选题 [2分]
点击空白处查看答案
1.【单选题】下列各项中,关于企业固定资产会计处理的表述中,正确的是( )。
A.盘盈的固定资产应计入营业外收入
B.已提足折旧继续使用的固定资产不再计提折旧
C.固定资产发生的符合资产化条件的后续支出计入当期损益
D.已确定的固定资产减值损失在以后会计期间可以转回
【答案】B
【解析】选项A,企业在财产清查中盘盈的固定资产,在按管理权限报经批准处理前,应先通过“以前年度损益调整”科目核算。盘盈的固定资产,应按重置成本确定其入账价值,借记“固定资产”科目,贷记“以前年度损益调整”科目。 选项C,固定资产的更新改造等后续支出,满足固定资产确认条件的,应当计入固定资产成本;不满足固定资产确认条件的,如固定资产修理费用等,应当在发生时计入当期损益。 选项D,根据《企业会计准则第8号——资产减值》的规定,企业固定资产减值损失一经确认,在以后会计期间不得转回。
【知识点】固定资产的折旧、固定资产的后续支出、固定资产的减值、固定资产的清查
单选题 [2分]
点击空白处查看答案
2.【单选题】某公司为增值税一般纳税人,2019年7月5日购入一台需要安装的机器设备,取得增值税专用发票上注明的价款为600万元,增值税78万元,以上款项以支票支付。安装过程中领用本公司原材料80万元,该设备2019年8月8日达到预定可使用状态并交付车间使用。该固定资产预计使用5年,预计净残值率为5%,同时对该固定资产采用年数总和法计提折旧,则2020年应当计提的折旧额为( )万元。
A.215.33
B.172.26
C.200.98
D.196.45
【答案】C
【解析】年数总和法下,年折旧率=尚可使用年限 ÷ 预计使用寿命的年数总和 ×100%;年折旧额=(固定资产原价-预计净残值)× 年折旧率。
固定资产的入账价值=600+80=680(万元);当月增加的固定资产,当月不计提折旧,从下月起计提折旧;当月减少的固定资产,当月仍计提折旧,从下月起不计提折旧。固定资产应当在2019年9月开始计提折旧。
第一个折旧年度[2019.9.1-2020.8.31]应计提的折旧额=680×(1-5%)×5÷15=215.33(万元)。
第二个折旧年度[2020.9.1-2021.8.31]应计提的折旧额=680×(1-5%)×4÷15=172.27(万元)。
2020年应当计提的折旧额[第一折旧年度的8个月+第二折旧年度的4个月]=215.33÷12×8+172.27÷12×4=200.98(万元)。
【知识点】固定资产的折旧
单选题 [2分]
点击空白处查看答案
3.【单选题】2021年12月31日,甲公司的某生产线存在可能发生减值的迹象。经计算,该生产线的可收回金额为1 100 000元,账面原值为1 400 000元,已计提折旧40 000元,以前年度对该生产线计提过40 000元的减值准备,则下列说法中正确的是( )。
A.应计提固定资产减值准备300 000元
B.应计提固定资产减值准备140 000元
C.应计提固定资产减值准备0元
D.应计提固定资产减值准备220 000元
【答案】D
【解析】固定资产账面价值=固定资产原值-累计折旧-固定资产减值准备;
固定资产应计提的减值准备=账面价值-可收回金额;
所以,该生产线的账面价值=1 400 000-40 000-40 000=1 320 000(元);该生产线应计提的减值准备=1 320 000-1 100 000=220 000(元)。
【知识点】固定资产的减值
判断题 [1分]
点击空白处查看答案
4.【判断题】企业将发生的固定资产后续支出计入固定资产成本的,应当终止确认被替换部分的初始原值。( )
【答案】×
【解析】固定资产的更新改造等后续支出,满足固定资产确认条件的,应当计入固定资产成本,如有被替换的部分,应同时将被替换部分的账面价值从该固定资产原账面价值中扣除。
【知识点】固定资产的后续支出
判断题 [1分]
点击空白处查看答案
5.【判断题】已达到预定可使用状态但尚未办理竣工决算的固定资产不应计提折旧。( )
【答案】×
【解析】已达到预定可使用状态但尚未办理竣工决算的固定资产,应当按照估计价值确定其成本,并计提折旧。
【知识点】固定资产的折旧
今日满分8分
同学们记得打卡,留下做题正确率哦
▽扫码 开始练习▽
▽扫码 开始练习▽
双科网课,全科知识之了名师逐点细讲
附赠题库,学练结合打好基础轻松学习
零基础小白也能听懂,初级精讲课免费领
⭐课程领取方式一:识别下方二维码 领取初级会计课程。
⭐课程领取方式一:识别下方二维码 领取初级会计课程。
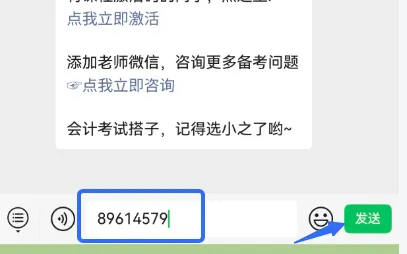
⭐课程领取方式二:点击下方固定栏,关注之了课堂会计学习,进入主页发送激活码‘89614579’,领取免费初级会计网课。
*本文由之了课堂会计学习账号整理发布。转载文章需联系授权同意,并在文内注明出处。
👇每天5道题,迟早过初级

