张先治教授教材选介:17. 《财务报告分析》
- 2026-11-21 20:34:05
张先治教授教材选介:17. 《财务报告分析》
本教材是由立信会计出版社策划的高等学校“十二五”重点规划教材和会计学精品系列教材之一。受时任立信会计出版社窦瀚修社长的邀请,我们有幸主编《财务报告分析》这部教材。自1995年我们在东北财经大学出版社出版《财务分析学》教材以来,随着经济的发展和高等教育改革的进展,社会上相继出版了许多《财务报表分析》《财务报表解读》等教材及读物。大学课程设置上,也同时存在“财务分析”课程,“财务报表分析”课程等。从本质上讲,无论是财务分析,还是财务报表分析,都是要通过对会计报表及附注等相关信息的分析,揭示财务活动、财务成果及财务效率等状况,为投资者、经营者及相关利益主体提供决策与管控信息。不同的教材或课程名称,分析的视角或出发点可能有所不同。财务分析可能更强调从财务活动视角来看财务报表及相关信息,而财务报表分析则直接从各个报表视角去看财务活动及成果。两种视角分析的目的应该是一致的。 但现实中存在一定误区,有的《财务报表分析》教材只关注财务报表主表信息,忽视财务报表附注,特别是忽视企业年报中的财务报告信息;有的老师或学生在教学过程中也只重视表内信息和指标分析,忽视财务分析的完整信息系统;这也造成实务中,包括一些财务分析师报告只揭示财务指标分析,忽视会计报表附注及财务报告中关于企业战略、会计政策、会计估计等变化的信息。我们认为,出现这种问题在某种程度上可能是“财务报表分析”名称不严谨造成的,用《财务报告分析》取代《财务报表分析》正是在这种背景下的一种尝试。 本教材由张先治教授和秦志敏教授领衔编写。秦志敏教授是辽宁省教学名师,长期从事财务分析教学与研究,是东北财经大学《财务分析》精品课和精品资源共享课主讲教师,也是张先治教授主编的多部教材及习题案例的副主编或联合主编。本教材的编写秦志敏教授做了大量工作。时任博士生贾兴飞和晏超也协助主编做了许多修改与完善工作。 《财务报告分析》更加强调财务分析信息的全面性、系统性,特别是突出了财务报告信息中除财务报表主表以外信息在财务分析中的重要性和不可或缺性。当然,由于这是我们主编的第一部《财务报告分析》教材,关于教材的名称、教材的定位、教材的结构及内容还一定存在不完善的地方,请读者批评指正。 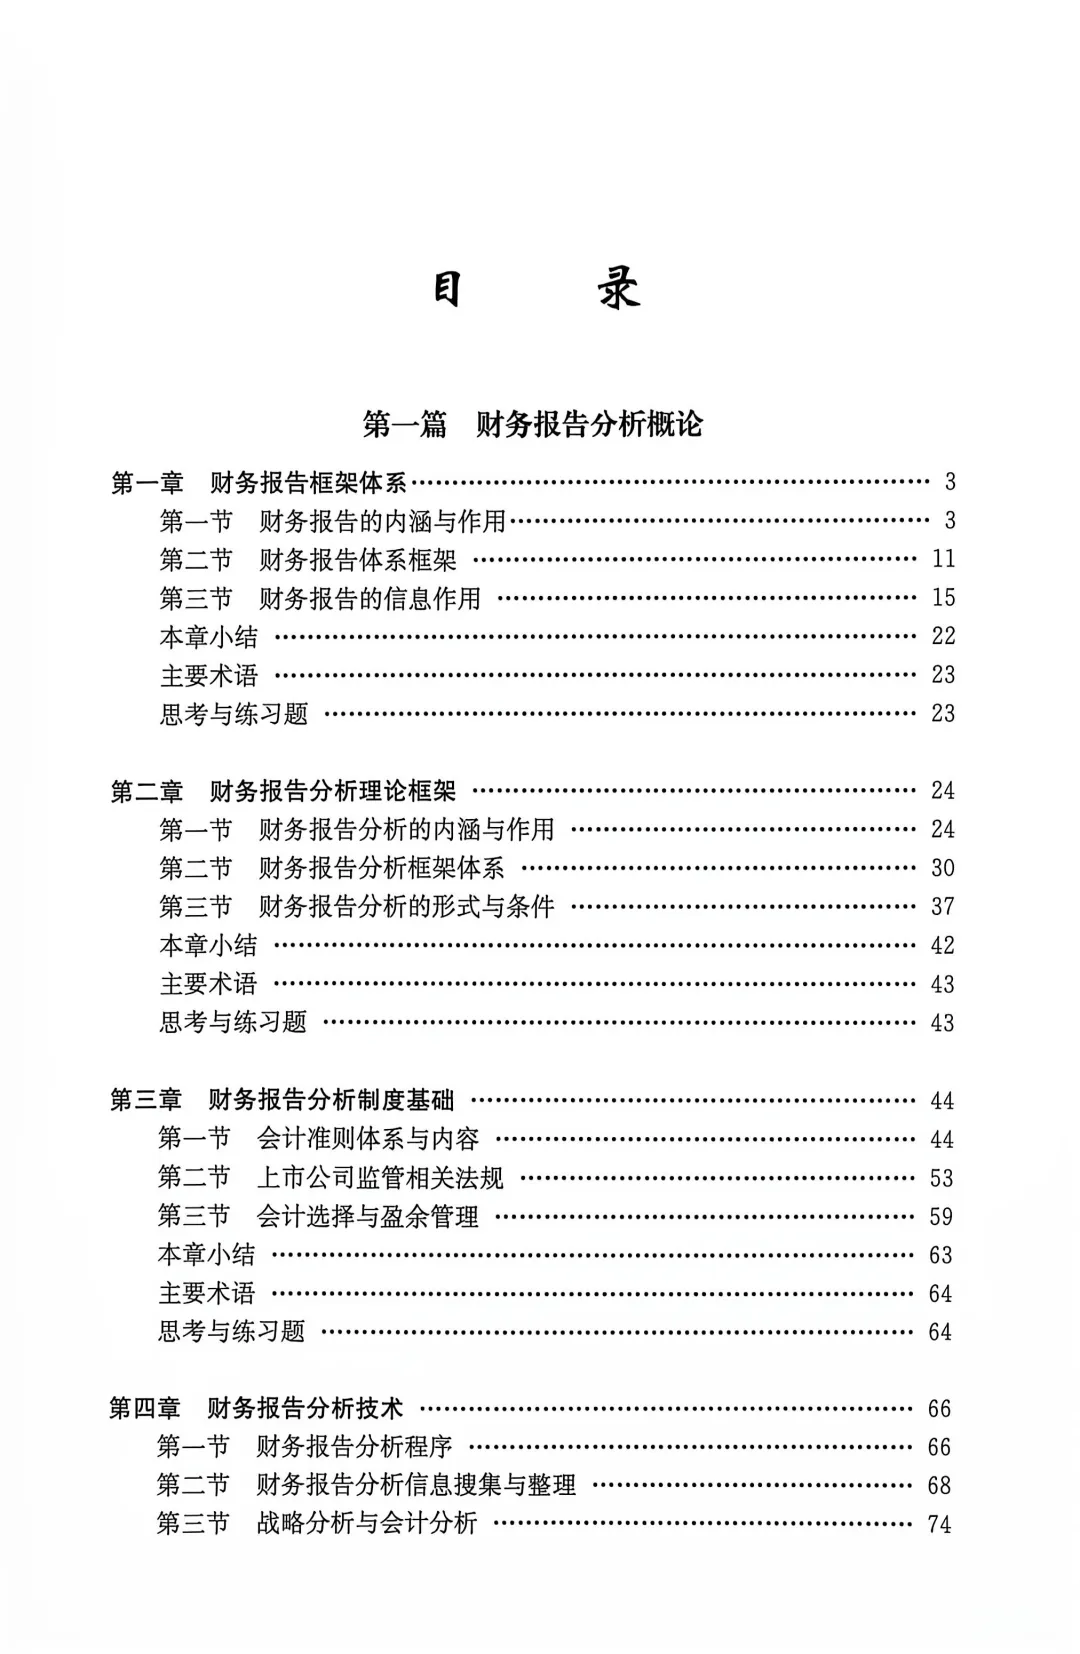
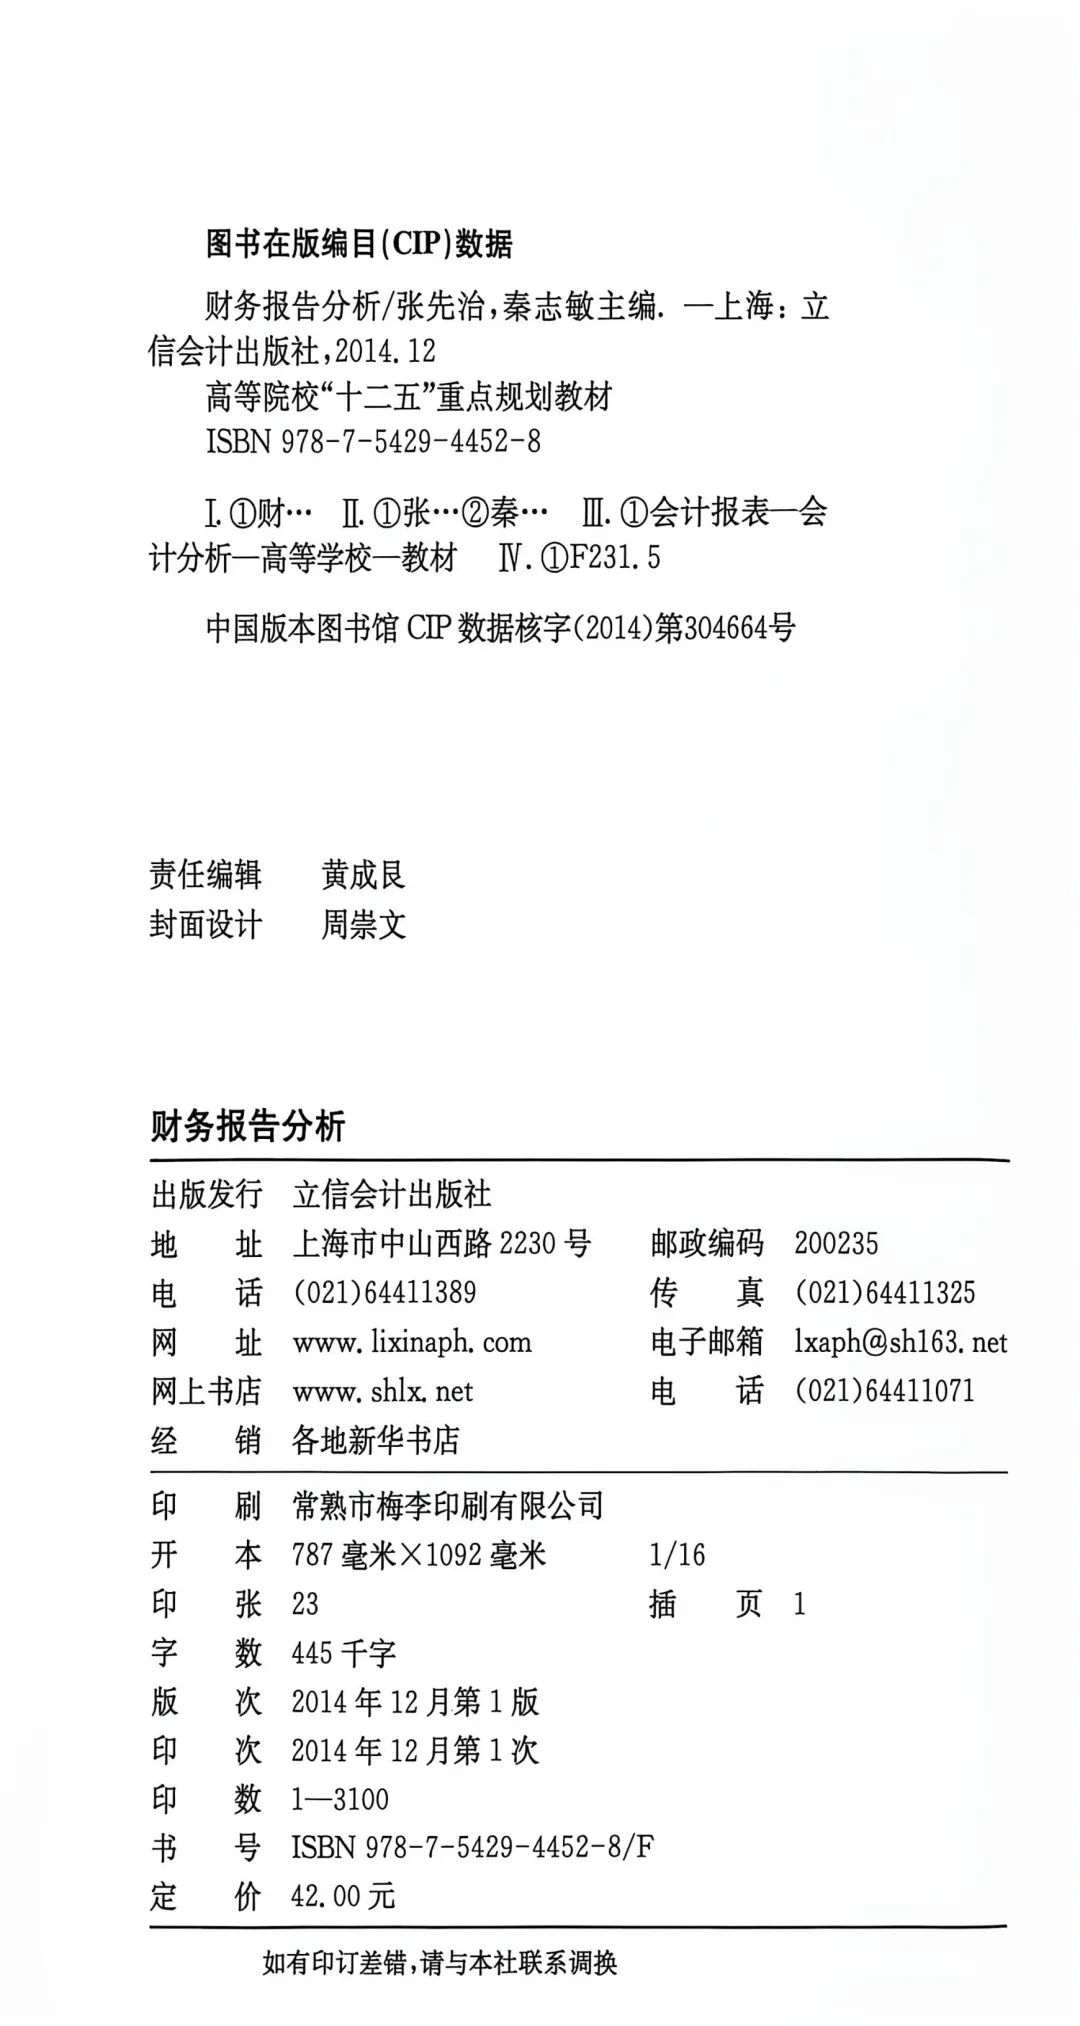
(一)教材名称定位:突出 “财务报告分析”,区别于传统 “财务报表分析”。传统同类教材多命名为财务报表分析,重心聚焦资产负债表、利润表、现金流量表几张主表的指标计算与比率解读。本书定名财务报告分析,厘清核心概念边界:财务报告≠财务报表,财务报告是包含财务报表、报表附注、管理层讨论与分析、其他披露文件在内的完整信息载体。 名称上的取舍体现编者理念:财务分析不能局限报表数字的简单计算,而是立足于企业完整财务报告信息开展综合研判,纠正只重报表指标、忽略表外披露的片面分析思路,突出分析对象的完整性。 (二)教材结构:立足完整财务报告体系,弱化单一主表的孤立分析。教材整体框架以整套财务报告体系为线索搭建,打破很多教材按 “资产负债表 — 利润表 — 现金流量表” 分表孤立讲解的范式:先阐释财务报告的构成、披露逻辑、信息传导关系,把主表、附表、附注、管理层披露作为有机整体看待;不再单独对每张主表做割裂式指标堆砌,而是强调报表之间的勾稽关系,把主表数据和附注披露信息联动分析;分析流程遵循 “报告整体解读 — 报表项目分析 — 附注信息挖掘 — 综合评价” 的逻辑,引导读者建立全局视角,避免仅依靠三张主表比率直接下结论的做法。 (三)教材内容:深度挖掘附注信息,重视战略、会计政策与估计变更等表内之外的信息价值。重视报表附注的信息价值,将附注作为财务报告分析的核心信息来源之一,而不是报表的补充附属材料;引导从附注中提取企业战略相关信息,如经营分部披露、重大投融资计划、风险提示、业务模式说明,实现财务数据和企业战略相互印证,做到 “以财务看经营,以经营解释财务”;专门强化会计政策选择、会计估计变更、前期差错更正的分析内容:讲解如何识别企业会计选择的动机、判断会计变更对盈余、资产的影响,辨析盈余管理空间,提升信息甄别能力;兼顾常规财务指标分析与信息质量分析,不只教 “怎么算指标”,更教 “信息是否可靠、数据背后的会计选择如何影响结论”,强化财务信息质量研判。 《财务报告分析》由张先治、秦志敏主编,立信会计出版社 2014 年出版,属于高等院校会计学专业精品系列 “十二五” 规划配套教材。该书构建 “财务报告分析概论 — 财务报告会计分析 — 财务报告效率及应用分析” 三层递进框架,区别于传统偏重财务指标计算的同类教材,将制度背景、会计信息质量、盈余管理纳入分析前置环节,按会计要素开展报表会计分析,继而完成盈利能力、营运能力、偿债能力、成长能力、综合业绩评价与企业价值估值,形成完整财务报告分析逻辑。全书每章配备习题与案例,附录收录中国石油完整年报,理论与实务紧密结合。 教材依托东北财经大学财务分析学科团队成果,系统传播 “会计分析 + 财务效率分析” 的财务分析理论体系,被多所财经院校用作本科会计、财务管理专业教材或参考资料,推动国内财务报告分析课程教学范式转型,为资本市场财报信息使用者提供规范的企业财务分析框架。受出版时间限制,后续会计准则更新使得教材部分内容存在时效性局限。
基本信息
写作背景及过程
结构内容及特色
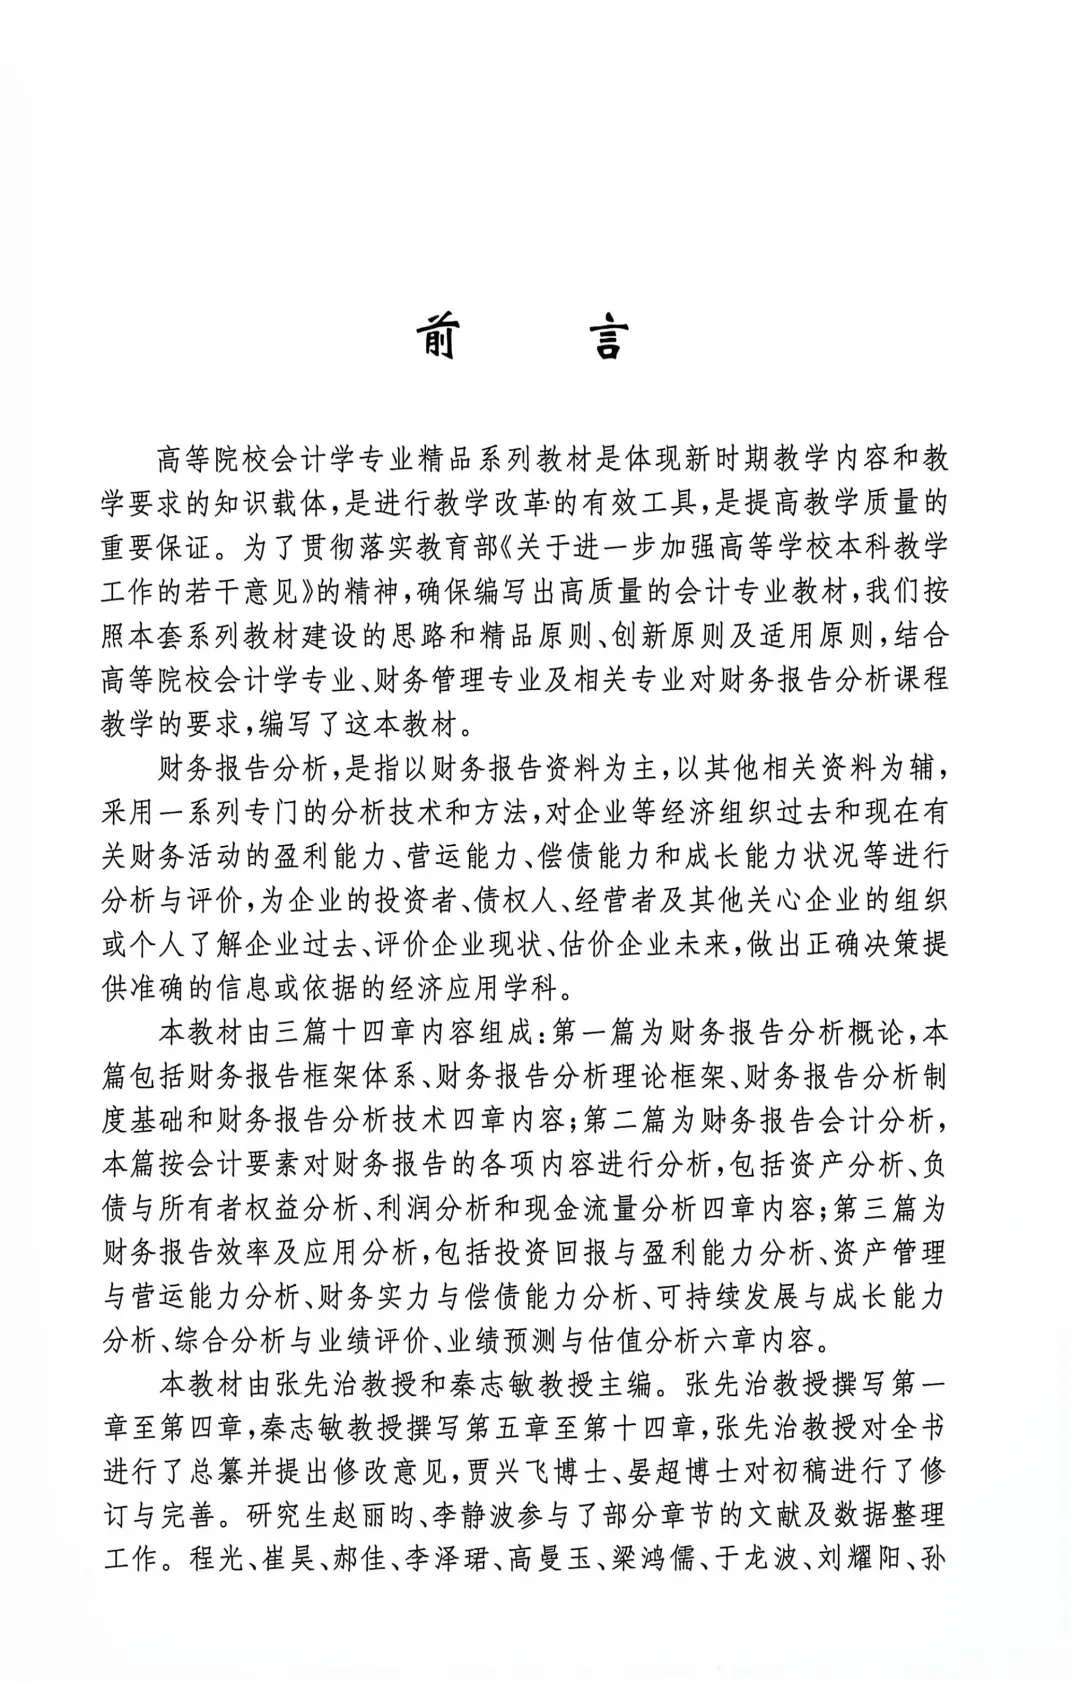
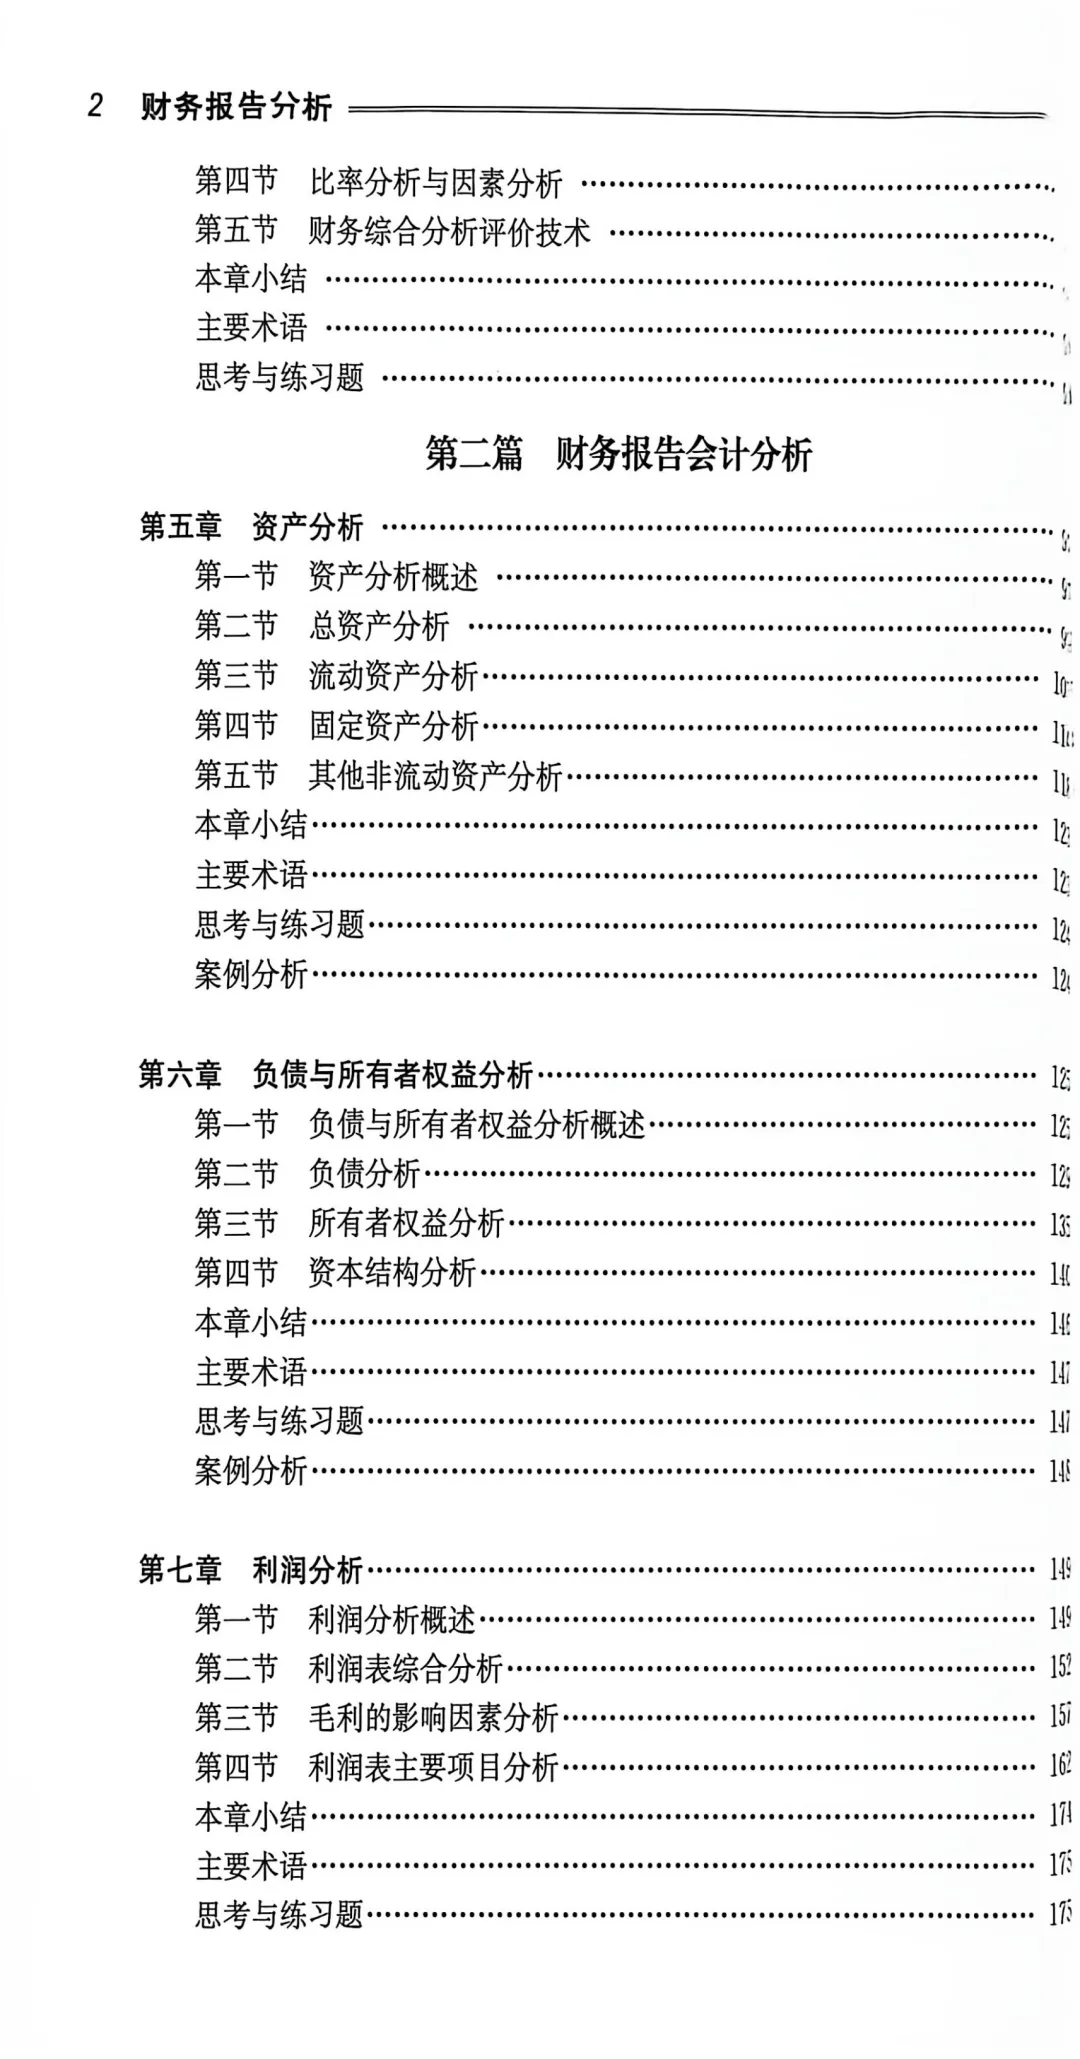
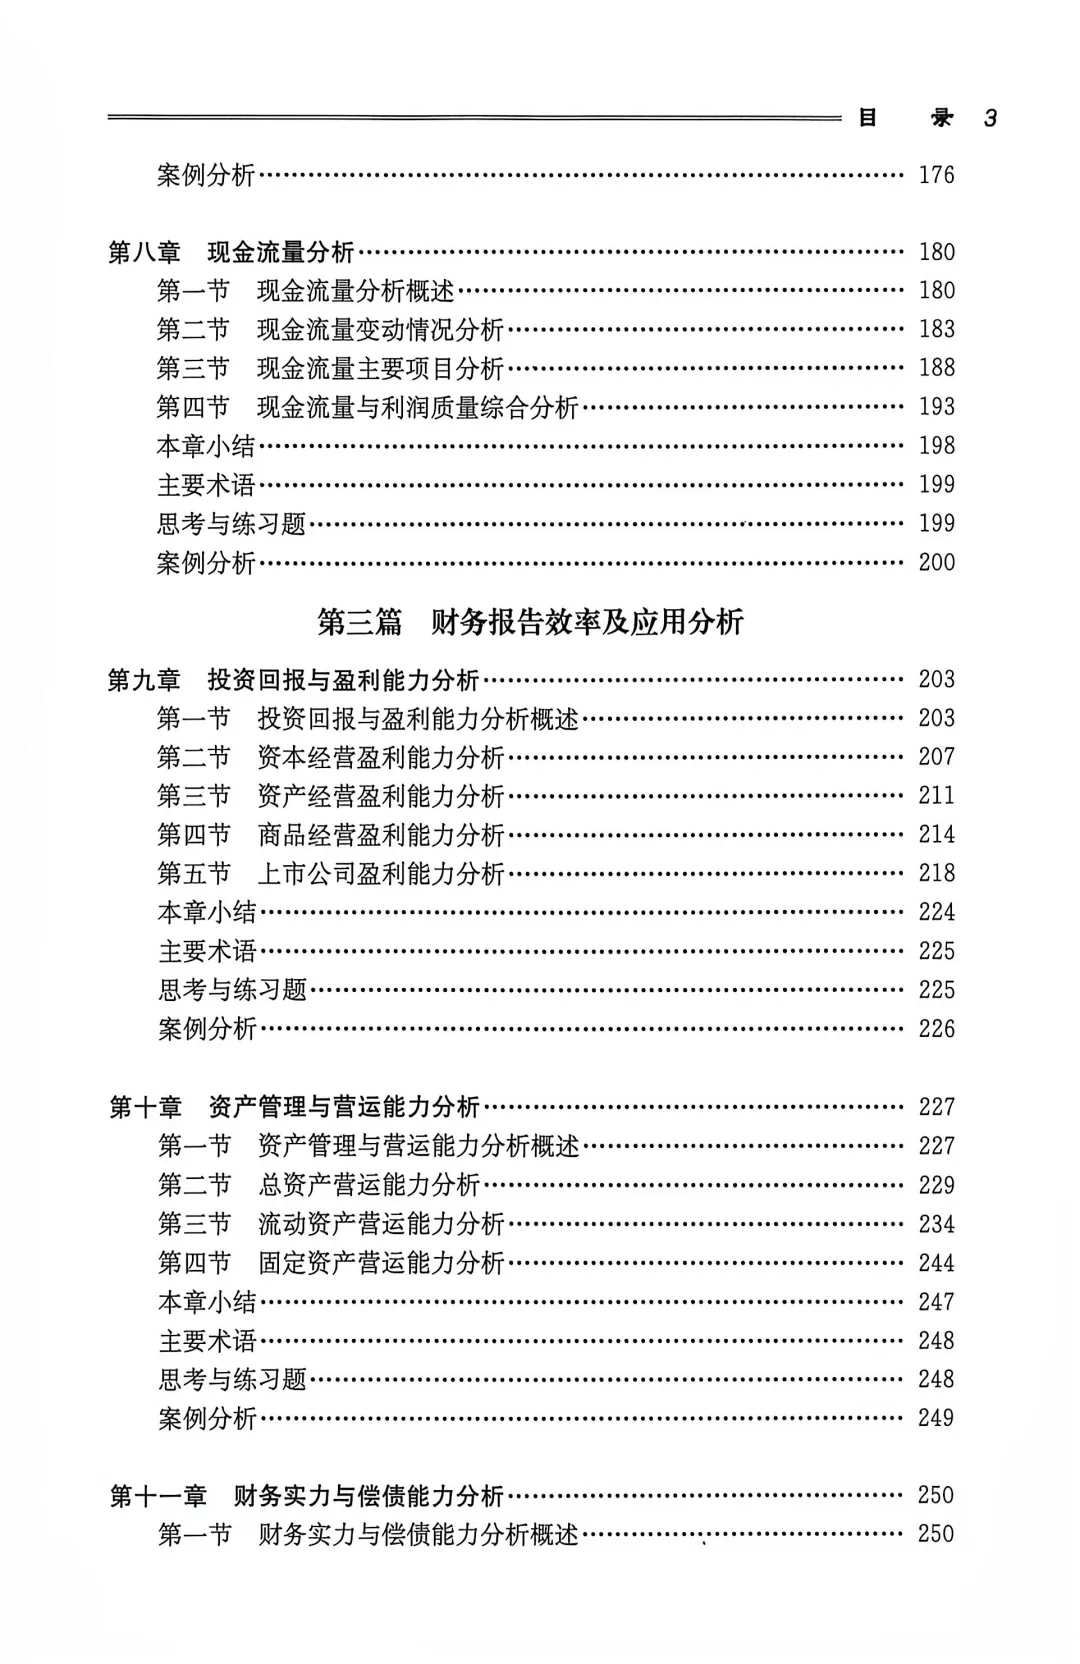
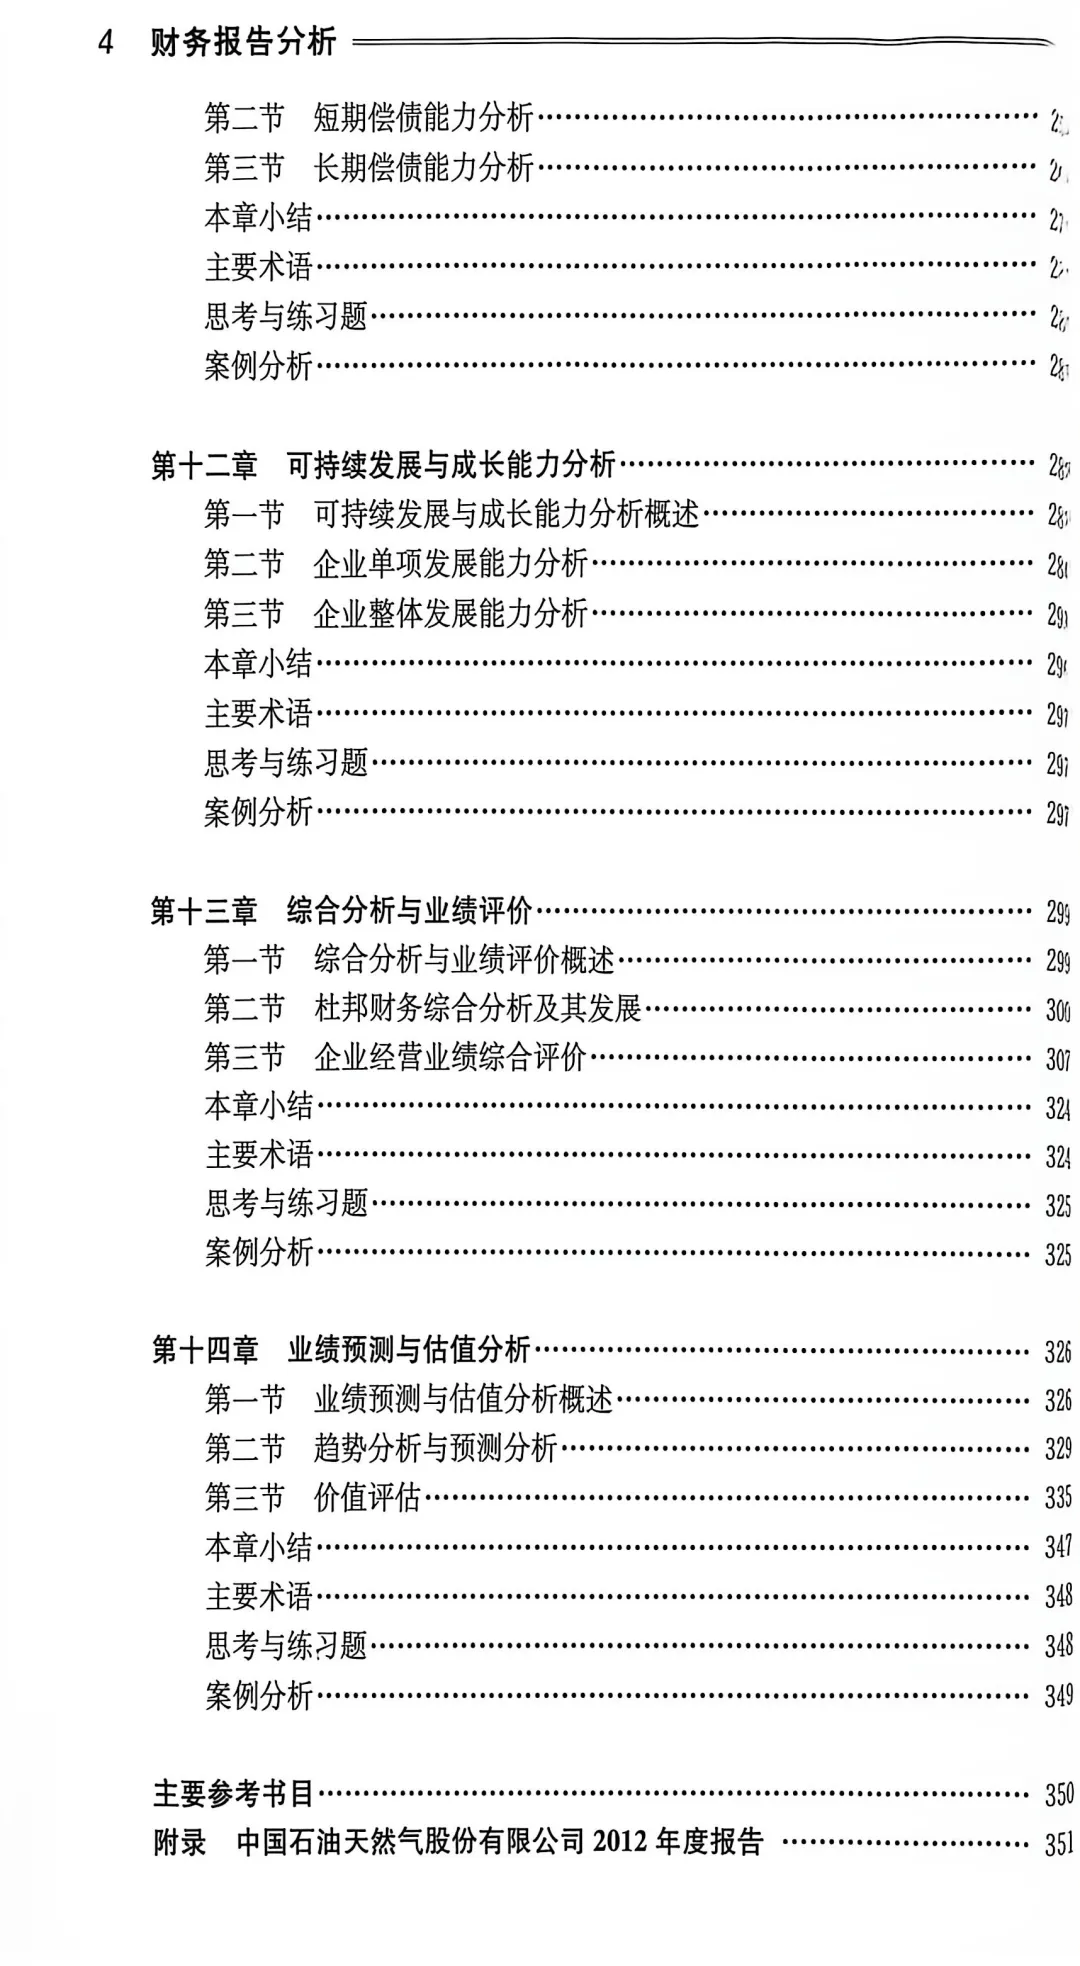
本教材由三篇十四章内容组成:第一篇为财务报告分析概论,本篇包括财务报告框架体系、财务报告分析理论框架、财务报告分析基础和财务报告分析技术四章内容;第二篇为财务报告会计分析,本篇按会计要素对财务报告的各项内容进行分析,包括资产分析、负债与所有者权益分析、利润分析和现金流量分析四章内容;第三篇为财务报告效率及应用分析,包括投资回报与盈利能力分析、资产管理与营运能力分析、财务实力与偿债能力分析、可持续发展与成长能力分析、综合分析与业绩评价、财务预测与估值六章内容。具体目录如下:
教材特色
社会影响
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

